Tome mejores decisiones de inversión con las sencillas herramientas visuales de Simply Wall St que le brindan una ventaja competitiva.
Si se pregunta si Cisco Systems a 91,85 dólares es un precio justo o no, es exactamente el tipo de inversor al que está dirigida esta división.
La acción muestra rendimientos del 3,2% en 7 días, 16,2% en 30 días, 20,8% en lo que va del año, 58,4% en 1 año, 115,8% en 3 años y 98,3% en 5 años, lo que coloca los movimientos recientes de precios en el centro de cualquier discusión de valoración.
La atención reciente en torno a Cisco Systems se ha centrado en su papel como importante proveedor de redes e infraestructura en el corazón de la conectividad global. Esto lo mantiene firmemente en muchas listas de vigilancia. Los debates en curso sobre la demanda de redes empresariales, la nube y el tráfico de datos brindan un contexto adicional a estos retornos del precio de las acciones.
Cisco Systems tiene actualmente una puntuación de 3/6. A continuación, verá cómo los diferentes métodos interpretan esta puntuación, además de una forma más amplia de pensar sobre el valor más allá de un solo número.
Descubra por qué el rendimiento del 58,4 % de Cisco Systems durante el año pasado está por detrás de sus pares.
Procedimiento 1: Análisis de flujo de caja descontado (DCF) de Cisco Systems.
Un modelo de flujo de efectivo descontado estima lo que podría valer una empresa proyectando sus flujos de efectivo futuros y luego descontándolos al día de hoy utilizando una tasa de rendimiento requerida. Se centra en el dinero que se espera que la empresa genere para los accionistas a lo largo del tiempo.
Cisco Systems actualmente reporta un flujo de efectivo libre en los últimos doce meses de aproximadamente $12,4 mil millones. El DCF utilizado aquí es un modelo de flujo de caja libre a capital de dos etapas que se basa en pronósticos de analistas durante varios años y luego extiende esos pronósticos más allá. Por ejemplo, el flujo de caja libre esperado para 2030 es de 19.800 millones de dólares. con proyecciones anuales preliminares entre 2026 y 2035 que oscilan entre 13.600 millones de dólares; a 22.900 millones de dólares. antes de descontar. Las estimaciones más allá del horizonte típico de los analistas se extrapolan utilizando supuestos de Simply Wall St.
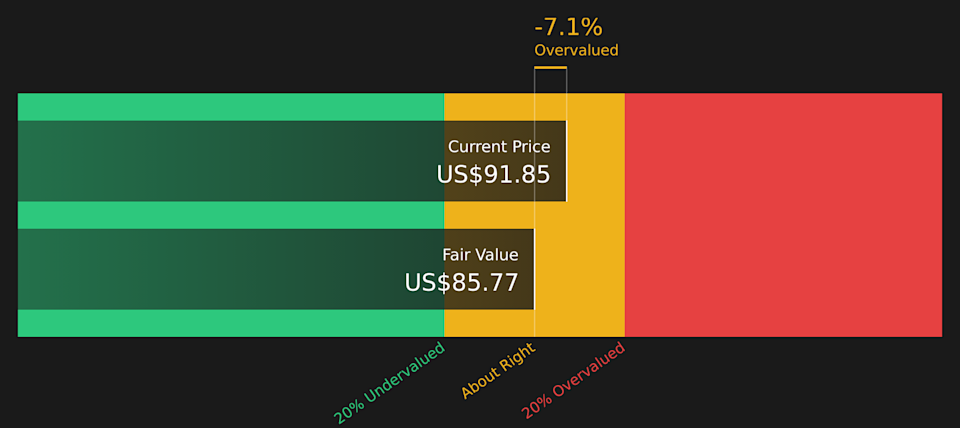
Sobre esta base, el modelo llega a un valor intrínseco estimado de 85,77 dólares por acción. acción en comparación con el precio actual de $ 91,85. Eso significa que las acciones están aproximadamente un 7,1% por encima de esta estimación del DCF, lo que es una brecha relativamente pequeña en lugar de un desajuste claro.
Resultado: SI BUENO
Cisco Systems tiene una valoración justa según nuestro flujo de caja descontado (DCF), pero esto puede cambiar en cualquier momento. Realice un seguimiento del valor de su lista de seguimiento o cartera y reciba alertas cuando realice transacciones.
CSCO redujo los flujos de efectivo para mayo de 2026
Vaya a la sección de valoración de nuestro informe de empresa para obtener más detalles sobre cómo llegamos a este valor razonable para Cisco Systems.
Enfoque 2: Precio de Cisco Systems versus ganancias
El P/E es una medida común de las empresas rentables porque conecta lo que se paga por cada acción directamente con las ganancias que respaldan esa acción. Le ayuda a ver cuántos dólares de precio coloca el mercado por cada dólar de ganancias actuales.
Lo que se considera un P/E «normal» depende de cómo los inversores ven el potencial de crecimiento y el riesgo. Un mayor crecimiento esperado o un menor riesgo percibido pueden justificar un mayor P/E, mientras que un menor crecimiento o un mayor riesgo suelen ser consistentes con un P/E más bajo.
Cisco Systems cotiza actualmente a un P/E de 32,76x. Esto está por debajo del promedio de sus pares de 47,73x y ligeramente por debajo del promedio de la industria de las comunicaciones de 35,42x. El Fair Ratio patentado por Simply Wall St para Cisco Systems es 36,49x, lo que refleja factores como su perfil de crecimiento de ganancias, industria, margen de beneficio, capitalización de mercado y características de riesgo.
El Fair Ratio pretende ser más personalizado que una simple comparación entre pares o industrias porque se ajusta a los factores específicos de la empresa en lugar de asumir que todas las empresas merecen el mismo múltiplo.
La comparación del P/E real de Cisco Systems de 32,76 veces con el ratio justo de 36,49 veces indica que la acción parece infravalorada en esta métrica.
Resultado: HORRIBLE
Relación P/E NasdaqGS:CSCO a mayo de 2026
Los ratios P/E cuentan una historia, pero ¿qué pasa si la verdadera oportunidad está en otra parte? Empiece a invertir en el legado, no en los líderes. Descubra nuestras 18 empresas líderes lideradas por sus fundadores.
Actualice su toma de decisiones: elija su narrativa de Cisco Systems
Anteriormente se mencionó que existe una manera aún mejor de entender la valoración. Las narrativas son la forma que tiene Simply Wall St de convertir su visión de Cisco Systems en una historia clara, vinculando esa historia a un conjunto de pronósticos de ingresos, ganancias y márgenes, y luego viendo el valor justo que surge de esas suposiciones. Esto le permite compararlo con el precio actual, verlo actualizarse automáticamente cuando hay nuevas noticias o ganancias, e incluso ver cómo un inversor podría construir una narrativa muy optimista de Cisco Systems en torno a alianzas de IA, acuerdos de seguridad y un valor razonable de $100,00, mientras que otro se centra en la competencia, los costos y los riesgos de integración y se acerca a los $75,00. Todo esto está dentro del sitio comunitario utilizado por millones de inversores.
¿Cree que hay más en la historia de Cisco Systems? ¡Dirígete a nuestra comunidad para ver lo que dicen otros!
NasdaqGS: Gráfico de precios de acciones de 1 año de CSCO
Este artículo de Simply Wall St es de carácter general. Solo proporcionamos comentarios basados en datos históricos y pronósticos de analistas utilizando una metodología imparcial y nuestros artículos no pretenden ser asesoramiento financiero. No constituye una recomendación para comprar o vender acciones y no tiene en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es ofrecerle análisis enfocados a largo plazo impulsados por datos fundamentales. Tenga en cuenta que nuestro análisis puede no tener en cuenta anuncios recientes de empresas sensibles a los precios ni material cualitativo. Simply Wall St no tiene ninguna posición en ninguna acción cotizada.
Las empresas analizadas en este artículo incluyen a CSCO.
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. Alternativamente, puede enviar un correo electrónico a editorial-team@simplywallst.com
Soy Andry Rojas consultor boliviano con experiencia en temas politicas, geopoliticos y nacionales para poder llevar un grano de arena a las personas que no pueden encontrar información veraz en internet.
Usamos cookies para asegurar que te damos la mejor experiencia en nuestra web. Si continúas usando este sitio, asumiremos que estás de acuerdo con ello.