- Si se pregunta si Traveler Companies ofrece un valor justo a su precio actual, no está solo. Este artículo está diseñado para guiarlo paso a paso a través de esa pregunta.
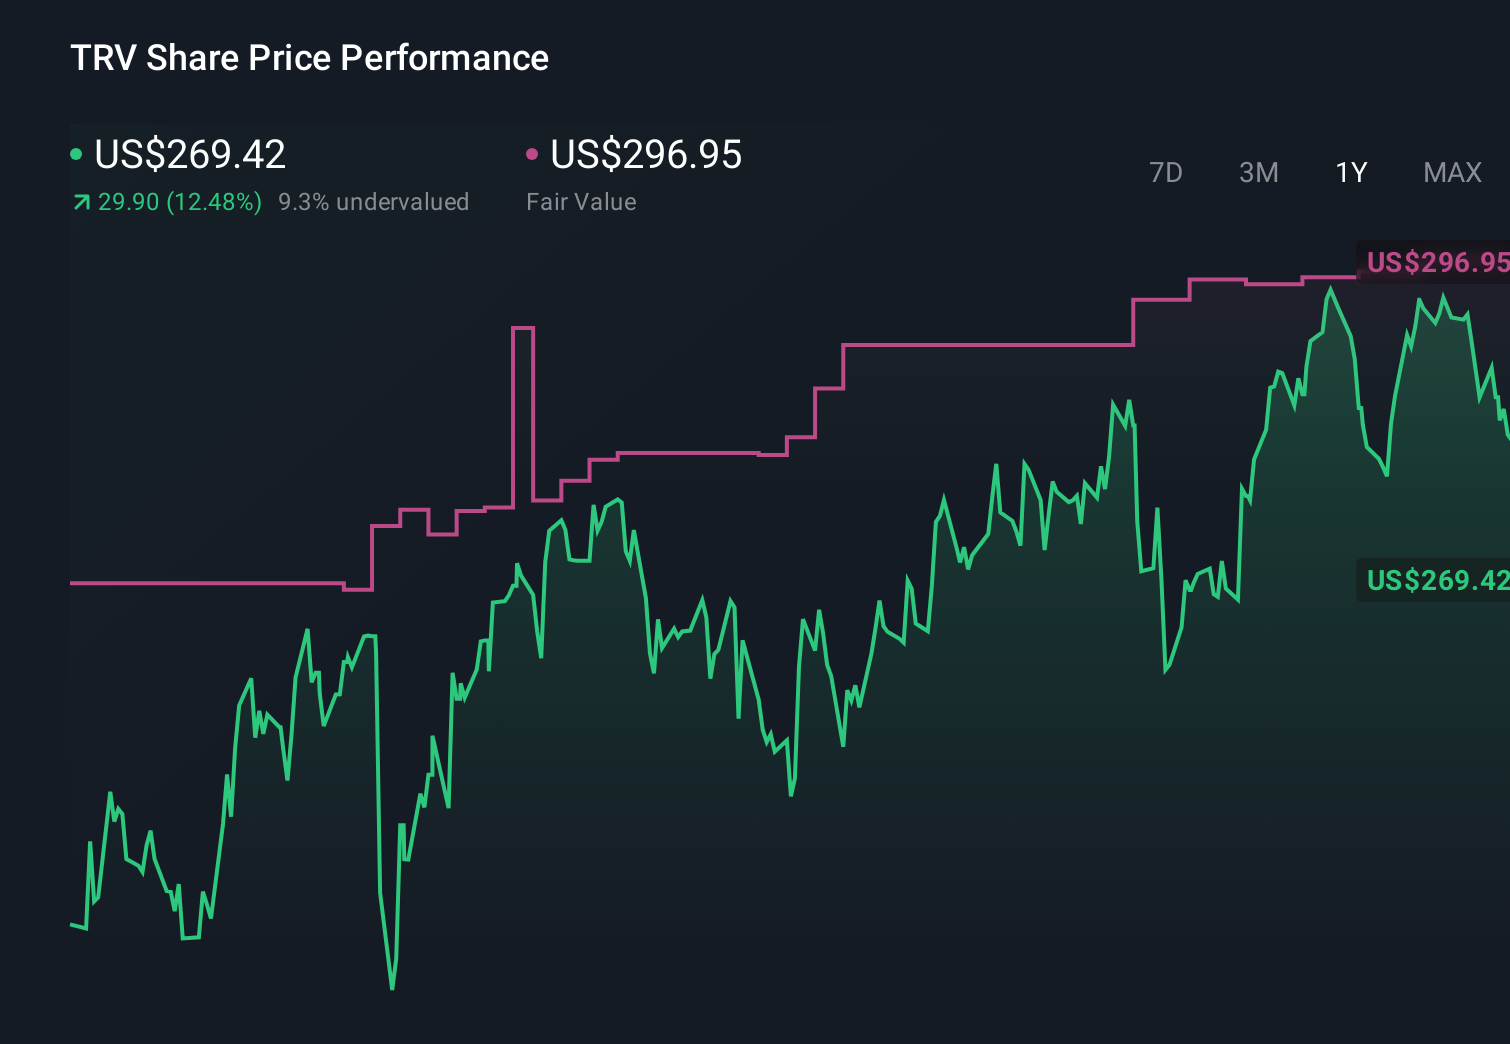
- La acción cerró a 269,42 dólares, con rendimientos de una caída del 4,4% en 7 días, una caída del 7,5% en 30 días, una caída del 5,5% en lo que va del año, un 14,3% en 1 año, un 53,9% en 3 años y un 104,3% en 5 años. Naturalmente, esto plantea dudas sobre lo que ya se ha incluido en el precio.
- Las noticias recientes sobre Travelers Companies se han centrado en su posicionamiento dentro del sector de seguros de EE. UU. y en cómo piensan los inversores sobre la valoración del riesgo y la solidez del capital en todo el grupo. Estos titulares ayudan a entender por qué el precio de las acciones se ha movido como lo ha hecho y por qué la valoración es ahora un foco de atención para muchos propietarios.
- Nuestro modelo de valoración actualmente otorga a las empresas itinerantes una puntuación de 5 sobre 6. El resto de este artículo revisará los diferentes métodos de valoración detrás de este número, así como una forma potencialmente más útil de pensar sobre el valor, a la que llegaremos al final.
Las empresas de viajes obtuvieron una rentabilidad del 14,3% durante el año pasado. Vea cómo esto se relaciona con el resto de la industria de seguros.
Procedimiento 1: Análisis de retornos adicionales de empresas viajeras
El modelo de exceso de rendimiento analiza cuánto valor crean las empresas ambulantes más allá del rendimiento que se supone que requieren los accionistas. En lugar de centrarse en las ganancias brutas, compara el rendimiento sobre el capital de la empresa con su costo estimado del capital para evaluar si cada dólar de valor contable está trabajando lo suficiente.
Para las empresas nómadas, el valor contable es de 141,74 dólares por acción y las ganancias estables se estiman en 28,61 dólares por acción. La rentabilidad media sobre el capital es del 16,12%. El costo del capital se estima en 12,35 dólares por acción. Esa brecha se traduce en un exceso de rentabilidad de 16,27 dólares por acción. acción, que es un factor importante de la valoración. El valor contable estable se estima en 177,50 dólares por acción, según estimaciones ponderadas del valor contable futuro de 13 analistas.
Utilizando estos datos, el modelo de rendimiento excesivo indica un valor intrínseco de aproximadamente 617,60 dólares por acción. acción, lo que implica un descuento del 56,4% sobre el precio reciente de la acción de 269,42 dólares. Según esta medida, las acciones se consideran significativamente infravaloradas.
Resultado: HORRIBLE
Nuestro análisis del exceso de rentabilidad sugiere que las empresas de viajes están infravaloradas en un 56,4%. Siga esto en su lista de seguimiento o cartera o descubra 863 acciones más infravaloradas según el flujo de caja.
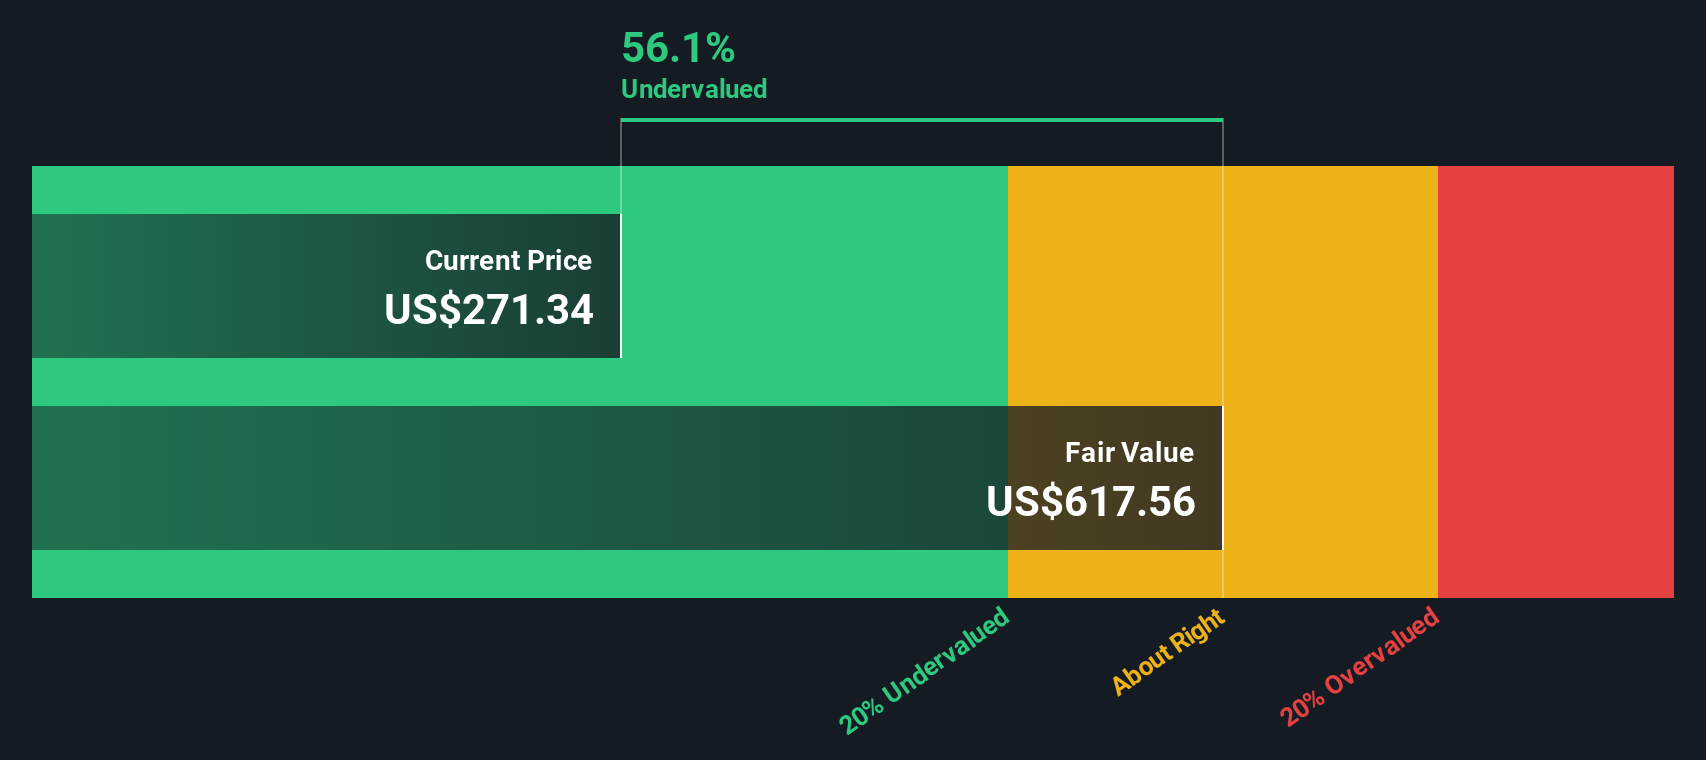
Vaya a la sección de valoración de nuestro informe comercial para obtener más detalles sobre cómo llegamos a este valor razonable para las empresas de viajes.
Método 2: Precio de las empresas de viajes versus ganancias
Para un negocio rentable como Traveller Companies, la relación P/E es una forma sencilla de pensar en lo que se paga por cada ganancia. Se utiliza ampliamente porque se relaciona directamente con el resultado final que, en última instancia, importa a los accionistas: las ganancias por acción.
Lo que se considera un P/E normal o justo generalmente refleja cómo ve el mercado el potencial de crecimiento y el riesgo de una empresa. Un mayor crecimiento y un menor riesgo percibido pueden respaldar un múltiplo más alto, mientras que un menor crecimiento o un mayor riesgo pueden indicar uno más bajo.
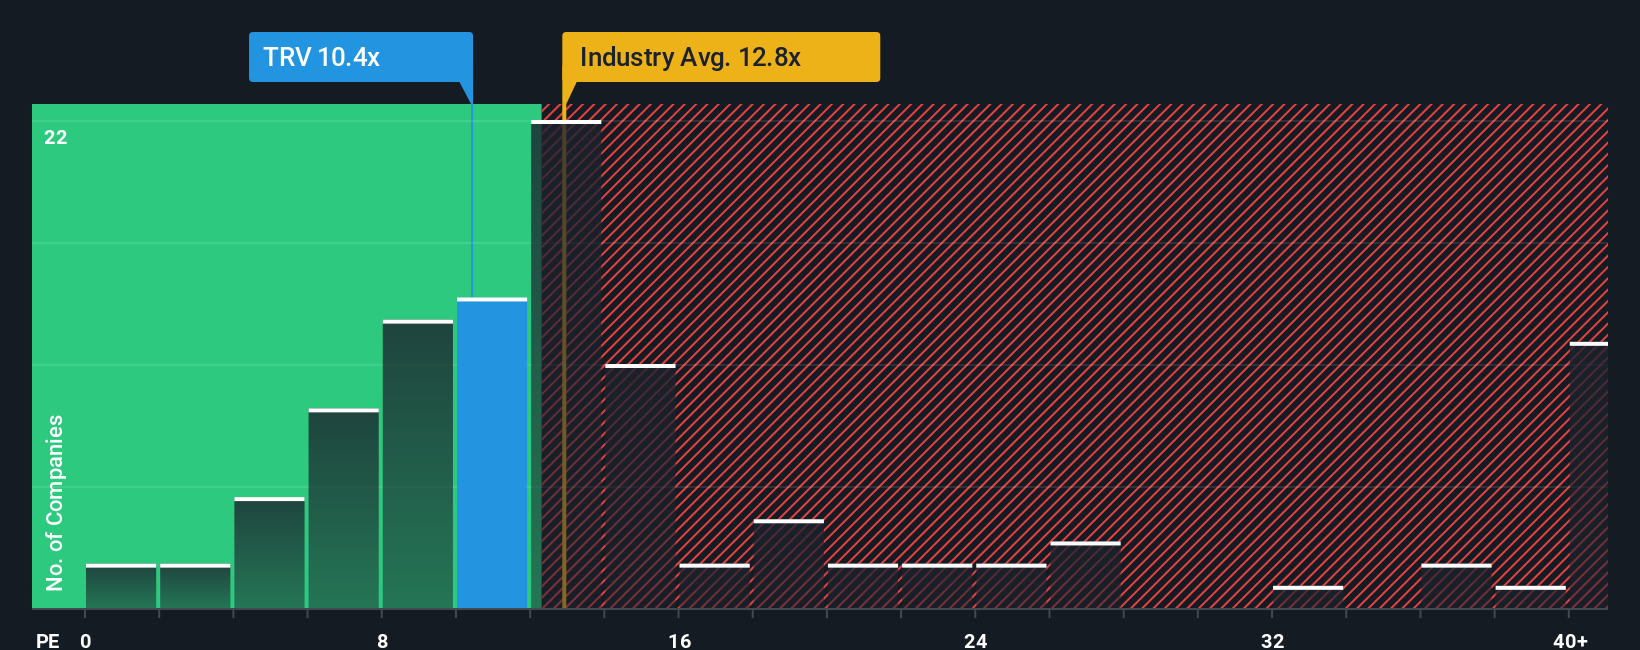
Empresas itinerantes cotiza actualmente a un P/E de 10,31x. Esto está ligeramente por debajo del promedio de sus pares de 10,72x y del promedio de la industria de seguros de alrededor de 12,59x. El ratio justo de Simply Wall St para empresas viajeras es 12,70x. Este Fair Ratio es una estimación propia de lo que se podría dar el P/E, factores como el crecimiento de las ganancias, los márgenes de beneficio, la industria, la capitalización de mercado y los riesgos clave.
Debido a que el Fair Ratio combina estos factores específicos de la empresa, puede ser más informativo que una simple comparación con pares o con la industria en general, que puede variar en tamaño, riesgo y rentabilidad. Con el P/E actual de 10,31x por debajo del ratio justo de 12,70x, la acción parece infravalorada en esta métrica.
Resultado: HORRIBLE
Los ratios P/E cuentan una historia, pero ¿qué pasa si la verdadera oportunidad está en otra parte? Descubra 1445 empresas donde los expertos están apostando fuerte por un crecimiento explosivo.
Actualice su toma de decisiones: elija la narrativa de su empresa de viajes
Anteriormente mencionamos que existe una manera aún mejor de entender la valoración, así que le presentamos las narrativas, que son historias simples que usted construye en torno a sus propios supuestos para las empresas ambulantes. Estos vinculan lo que usted piensa sobre sus ganancias, ganancias y márgenes futuros con un pronóstico financiero, un valor razonable y luego una visión clara de si ese valor razonable está por encima o por debajo del precio actual. Todo esto está dentro de una herramienta simple en la página de la comunidad de Simply Wall St que se actualiza cuando aparecen nuevas noticias o ganancias. Un inversor puede crear una narrativa alcista de Traveler Companies construida en torno a un valor razonable cercano al objetivo más alto de los analistas de 320 dólares, mientras que otro puede preferir una narrativa más cautelosa y más cercana al objetivo más bajo de 233 dólares, y ambos pueden ver rápidamente cómo estas diferentes historias se traducen en diferentes valores justos y acciones potenciales.
¿Crees que hay más en la historia de las empresas itinerantes? ¡Dirígete a nuestra comunidad para ver lo que dicen otros!
Este artículo de Simply Wall St es de carácter general. Solo proporcionamos comentarios basados en datos históricos y pronósticos de analistas utilizando una metodología imparcial y nuestros artículos no pretenden ser asesoramiento financiero. No constituye una recomendación para comprar o vender acciones y no tiene en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es ofrecerle análisis enfocados a largo plazo impulsados por datos fundamentales. Tenga en cuenta que nuestro análisis puede no tener en cuenta anuncios recientes de empresas sensibles a los precios ni material cualitativo. Simply Wall St no tiene ninguna posición en ninguna acción cotizada.
La valoración es compleja, pero estamos aquí para simplificarla.
Descubra si las empresas de viajes pueden estar infravaloradas o sobrevaloradas con nuestro análisis detallado, con estimaciones de valor razonable, riesgos potenciales, dividendos, uso de información privilegiada y su situación financiera.
Obtenga acceso a análisis gratuitos
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. Alternativamente, puede enviar un correo electrónico a editorial-team@simplywallst.com