

Crédito: Mijaíl Nilov
Autor: Antonia Di Lorenzo, guionista de cine
Durante las próximas dos décadas se producirá la mayor transferencia intergeneracional de riqueza de la historia. Se espera que los Baby Boomers y la Generación Silenciosa pierdan alrededor de 124 mil millones de dólares para 2048, una oleada de capital que remodelará las familias, la filantropía y el sector financiero. Las cifras por sí solas son suficientes para acaparar los titulares. Pero detrás de los dólares se esconde una historia más profunda sobre quién heredará esta riqueza y qué harán con ella. Por primera vez en la historia, las mujeres no están posicionadas como «más» en la planificación financiera, sino como principales herederas y tomadoras de decisiones.
Estadísticamente, las mujeres viven más que los hombres, lo que significa que es más probable que controlen sus activos durante más tiempo. Esa realidad desplaza el centro de gravedad económico. «Dado que las mujeres poseen más riqueza durante períodos de tiempo más largos, sus decisiones tienen el potencial de moldear nuestra economía más que nunca», dijo Megan Wiley, CFP de Badgley Phelps Wealth Managers. Este traspaso histórico es más que una simple cuestión económica. Es un giro social y cultural que ya está cambiando la forma en que las familias hablan sobre el dinero, cómo los asesores trabajan con los clientes y cómo las mujeres se ven a sí mismas como administradoras de la riqueza.
División generacional en el propósito de la riqueza
Un informe reciente de Harris Poll, The Great Wealth Transfer, arroja luz sobre las actitudes que están dando forma a este momento. Según los hallazgos de esta firma estadounidense de investigación y análisis de mercado, los estadounidenses mayores (de 55 años o más) ven la riqueza principalmente como una fuente de seguridad (42 por ciento) y un estilo de vida o disfrute (35 por ciento). Por el contrario, los herederos más jóvenes enfatizan la construcción de legado (22 por ciento) y la realización personal (18 por ciento), junto con un interés mucho mayor en ESG y la inversión de impacto.
Esta brecha generacional señala un cambio profundo en la forma en que se utilizará el capital. Los Millennials y la Generación Z están menos satisfechos simplemente con poseer y aumentar la riqueza; Quieren que su dinero sirva a los valores y al cambio social.
Las familias que hablan de transferencia de riqueza crean herederos que prosperan, no herederos que adivinan
La confianza, sin embargo, cuenta una historia diferente. El 64 por ciento de los estadounidenses mayores dicen que confían en que sus herederos administrarán su patrimonio de manera responsable, mientras que el 83 por ciento de los herederos dicen que se sienten seguros. Pero debajo de la superficie se esconde optimismo. Los herederos más jóvenes expresan preocupaciones sobre los impuestos, las complejidades legales y la posibilidad de una mala gestión de los activos. También cargan con una carga emocional: culpa, pena y ansiedad que las generaciones mayores a menudo subestiman. Estas corrientes cruzadas tendrán un impacto directo en las empresas financieras. Casi la mitad de los herederos (el 43 por ciento) dicen que planean cambiar de proveedor después de recibir su herencia, citando valores no coincidentes y falta de conexión personal. Para los administradores de activos, el mensaje es claro: retener a la próxima generación de clientes requerirá más que el desempeño de las inversiones. Requerirá confianza, transparencia y alineación con los valores.
Uno de los mayores obstáculos que enfrentan las mujeres en esta transición no es económico: es cultural. Durante décadas, las hijas fueron a menudo excluidas de las conversaciones sobre riqueza. Muchos crecieron escuchando «Papá maneja las finanzas», una frase que reforzaba sutilmente la creencia de que el dinero no era su dominio.
«Con demasiada frecuencia, a los herederos se les deja entrar en el último momento cuando se escribe el testamento o después de la muerte de una persona», dice Michelle Taylor, asesora financiera de GFG Solutions. «El miedo a dar un paso en falso con el dinero familiar puede paralizarlos y dejarlos inactivos».
Nancy Butler, planificadora financiera con 40 años de experiencia, ha visto cómo el silencio perpetúa la falta de preparación. «Si tus bisabuelos no les enseñaron a tus abuelos hábitos financieros sensatos, y tus abuelos no los transmitieron, es posible que tus padres no estuvieran preparados para enseñarte a ti», explica. «Sin esta cadena de conocimiento, cada generación se encontrará repitiendo los mismos errores». Por el contrario, las familias que hablan abiertamente de dinero tienden a criar herederos más seguros. «Las familias que hablan de transferencia de riqueza crean herederos que prosperan, no herederos que adivinan», dice Allison Alexander de Savant Wealth Management.
La comprensión financiera no es suficiente
Las mujeres jóvenes de hoy pueden tener más conocimientos financieros que cualquier generación anterior, pero eso no significa que estén preparadas para heredar. «Puedes tener todo el contenido del mundo, pero a menos que lo comprendas y lo implementes, la brecha de confianza seguirá ahí», afirma Taylor. Srbuhi Avetisian, líder de investigación y análisis de Owner.One, sostiene que la verdadera brecha son las habilidades heredadas. «Sólo el siete por ciento de los herederos en nuestra encuesta global sabían que normalmente tienen un período de tres a seis meses para actuar antes de que se congelen sus activos», explica. «Esa ventana determina si los herederos -a menudo hijas- conservan el acceso al estilo de vida de sus familias o lo pierden».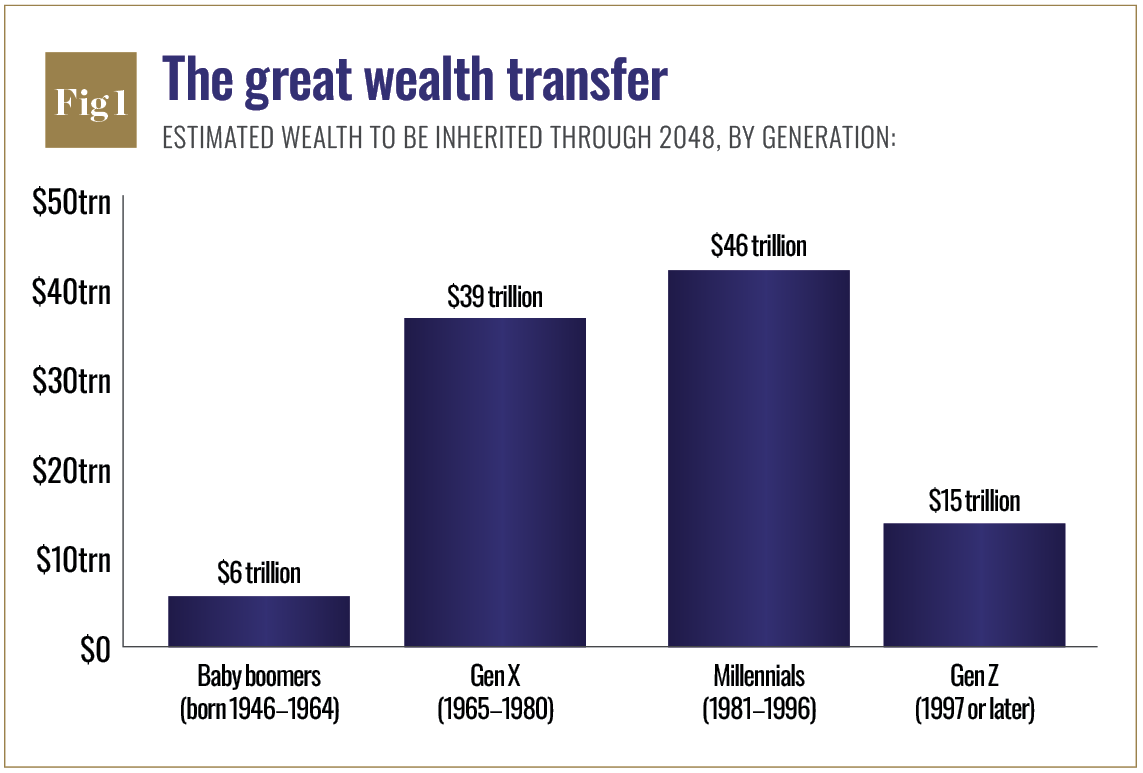
Joyce Jiao, directora ejecutiva de Herekind, una plataforma digital de gestión de propiedades, señala otro desafío que se pasa por alto: la carga administrativa. «La educación financiera te enseña cómo administrar el dinero, pero no te enseña cómo navegar la pesadilla de la sucesión, las negociaciones bancarias, los costos funerarios y la atención del duelo, todo mientras estás de duelo», dice. «La mayoría de las veces la hija mayor es la albacea. Incluso las mujeres con un alto nivel educativo pueden sentirse abrumadas y no preparadas». El dinero nunca es sólo dinero, especialmente cuando se trata de pérdidas. La herencia suele estar ligada al dolor, la culpa o un sentimiento de indignidad. «Un legado puede conllevar tanto tristeza como oportunidad», dice Alexander. Sin apoyo, estas emociones pueden conducir a malas decisiones financieras.
Para muchas mujeres, las corrientes emocionales subyacentes son profundas. «El síndrome del impostor es enorme. La culpa del sobreviviente es común. Y la riqueza, para muchas mujeres, todavía se siente peligrosa, como si tuviera un costo y se la pudieran quitar», dice la asesora en transformación de riqueza Halle Eavelyn.
Jiao ve la misma dinámica en su trabajo con los albaceas: «Son el puente emocional: el duelo, el pago de los gastos de su bolsillo y la toma de decisiones financieras que afectan a toda la familia, todo antes de que puedan acceder a su herencia».
Los asesores tardan en adaptarse
La industria de la consultoría está empezando a darse cuenta. Mientras que antes las mujeres eran tratadas como clientes secundarios, ahora se las reconoce cada vez más como las principales responsables de la toma de decisiones. «Las mujeres están felices de saber que se logrará el resultado deseado y le dan más peso que el retorno que obtendrán en una estrategia particular», dice Taylor. Wiley ve una tendencia similar: «Los clientes quieren ver un plan holístico antes de realizar cambios en la cartera para poder alinear las inversiones con objetivos más amplios, como las donaciones caritativas». Este cambio hacia una planificación holística y centrada en la vida es fundamental. Los asesores que se centran únicamente en productos y retornos corren el riesgo de alienar a una generación que valora el impacto, el cuidado y el legado junto con el crecimiento económico.
A medida que las mujeres heredan cantidades de riqueza sin precedentes, también están reescribiendo su propósito.
La tecnología también está remodelando el panorama. Los paneles interactivos, las simulaciones de sucesión y las redes de pares centradas en las mujeres crean espacios seguros para aprender y practicar la toma de decisiones antes de que suceda lo inesperado. «Las instituciones que realizan simulaciones de herencia (que muestran a los herederos cómo son los primeros 90 días después de una muerte) generarán más confianza que cualquier seminario de inversión», dice Avetisian. A medida que las mujeres heredan cantidades de riqueza sin precedentes, también están reescribiendo su propósito. A diferencia de las generaciones anteriores, es mucho más probable que vean el dinero no como un fin en sí mismo, sino como un medio para lograr impacto social, sostenibilidad y legado familiar. «Cuando las mujeres controlan el dinero, las prioridades cambian», dice Eavelyn. «El liderazgo se está volviendo más matizado. El espíritu empresarial se está volviendo más inclusivo. La filantropía está apareciendo cada vez más. Esto no es sólo una transferencia de riqueza, es un cambio de paradigma».
Kristin Hull, fundadora y CIO de Nia Impact Capital, una firma de inversión de impacto con sede en Oakland que crea carteras de acciones públicas centradas en empresas que promueven la sostenibilidad, la justicia social y la diversidad de género en el liderazgo, sostiene que la transferencia de riqueza de 124.000.000 de dólares posiciona a las mujeres como tomadoras de decisiones clave que quieren transparencia, propósito y valores de inversión alineados con sus valores.
Señala que, si bien las mujeres más jóvenes tienen fluidez digital y están ansiosas por herramientas y redes de pares, persisten brechas en las habilidades heredadas y la preparación emocional. Su llamado más apremiante: hacer que la inversión con perspectiva de género (GLI) sea un estándar, incorporando métricas de equidad y impacto en la construcción de carteras, la planificación patrimonial y los marcos de transferencia de riqueza.
Este cambio no se limita a Estados Unidos. En Asia, las mujeres están en camino de controlar casi un tercio de los activos invertibles para 2030, mientras que el aumento del emprendimiento femenino en África y Medio Oriente está acelerando la propiedad de riqueza. Sin embargo, persisten barreras culturales y legales: en algunas regiones, las leyes de herencia todavía favorecen a los herederos varones, y en otras las hijas enfrentan resistencia a asumir el liderazgo económico. Para las instituciones financieras globales, las implicaciones son claras: esta transferencia es a la vez una oportunidad y una prueba de resistencia que requiere nuevos marcos que respeten las diferencias regionales y al mismo tiempo empoderen a las mujeres como principales tomadoras de decisiones.
La oportunidad desaprovechada
Entre los expertos, un tema se repite: el momento oportuno. Con demasiada frecuencia, las mujeres participan en la planificación patrimonial demasiado tarde: después de una muerte, cuando el dolor y la confusión chocan con la responsabilidad financiera. «La oportunidad que más se pasa por alto es reconocer que las mujeres no sólo necesitan un plan patrimonial, sino también una identidad patrimonial», dice Eavelyn. «Hasta que una mujer no se considera digna de poseer, hacer crecer y disfrutar su dinero, permanece estancada en el miedo y el silencio».
Medidas prácticas pueden cambiar esta trayectoria. Invitar a los herederos a reuniones familiares anuales, crear espacios de tutoría, ofrecer herramientas educativas justo a tiempo y replantear las conversaciones en torno a valores en lugar de solo números ayudan a preparar a las mujeres para la mayordomía. Estas intervenciones tempranas transforman la herencia de una ganancia inesperada y perturbadora a una extensión natural de la planificación de la vida.
La transferencia de riqueza de 124 mil millones de dólares es más que una reasignación de activos: es un punto de inflexión cultural y económico. Dispuestas a heredar y administrar más riqueza que nunca, las mujeres enfrentan tanto desafíos como oportunidades. Para las instituciones financieras, el camino a seguir es claro: sobrevivir en esta nueva era requiere transparencia, educación y tratar a las mujeres como las principales tomadoras de decisiones que son. Si esta transferencia será una carga o un gran avance dependerá de qué tan bien afronten el momento las familias, los consejeros y las instituciones.


