
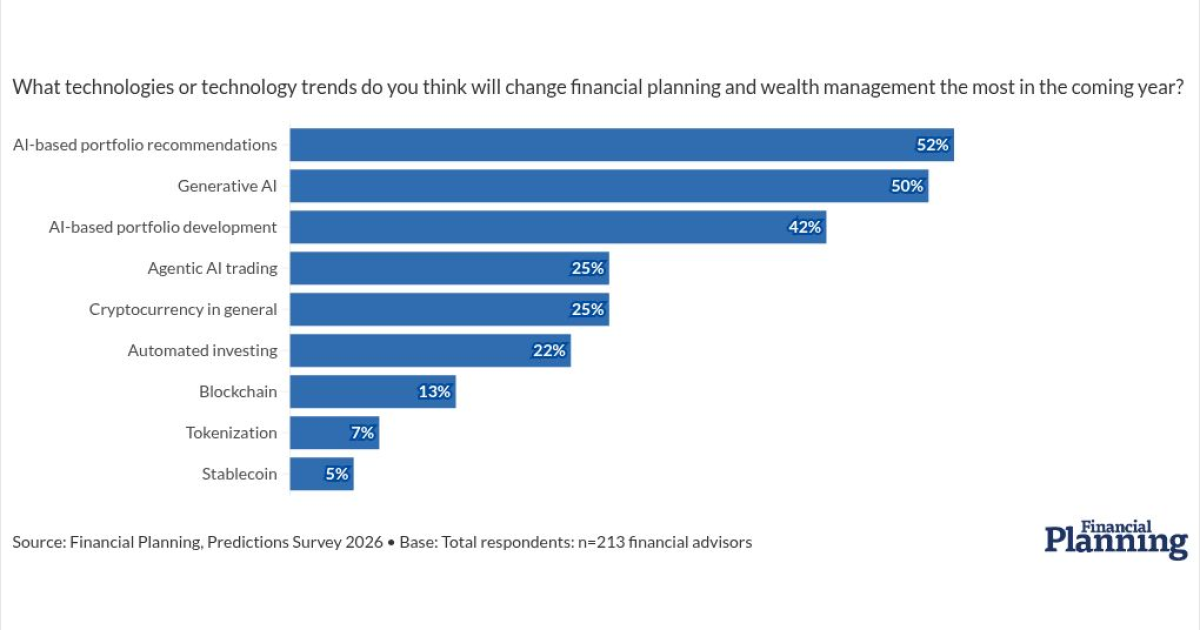
Los asesores financieros consideran que la inteligencia artificial eclipsará todas las demás tendencias tecnológicas en la gestión patrimonial este año, y las recomendaciones y la construcción de carteras impulsadas por la IA emergen como los cambios más importantes en la forma en que esperan brindar asesoramiento, según muestra una nueva investigación.
Procesamiento de contenido
La encuesta Predicciones 2026 de Planificación Financiera, realizada en noviembre y diciembre de 2025, preguntó a los asesores financieros qué tecnologías creen que cambiarán más el campo este año.
Más de la mitad de los encuestados, a quienes se les permitió elegir más de una respuesta, citaron recomendaciones de portafolios basadas en IA (52%).

A medida que la tecnología pasa del back office a usos más orientados al cliente, los asesores ya están viendo surgir fintechs
Pero los expertos dicen que los asesores que utilizan estas tecnologías deberían conservar la supervisión y la autoridad de toma de decisiones finales para mantener la confianza del cliente y evitar el escrutinio regulatorio.
LEER MÁS:
Los resultados reflejan una tendencia creciente
Los hallazgos de la investigación de FP resuenan con Jack Fu, cofundador de la plataforma de inversión impulsada por IA
«Donde agrega más valor es en la investigación, el monitoreo de riesgos y la disciplina de implementación», dijo. «Lo que no hará bien por sí solo es reemplazar el juicio financiero, la experiencia en la construcción de carteras o la responsabilidad».
Marlon Williams, fundador de la plataforma de inversión basada en aprendizaje automático Dextrader.ai, dijo que espera que las finanzas tradicionales integren la IA principalmente para mejorar la previsión, la personalización y la construcción automatizada de carteras.
Este cambio también permite una asignación de capital más confiable a lo largo de los ciclos alcistas y bajistas, al tiempo que preserva la autonomía de los inversores mediante la entrega de carteras no centralizadas y con custodia propia, afirmó.
«Es importante señalar que los inversores esperan cada vez más la orientación de la IA sin renunciar a la autocustodia ni depender de intercambios centralizados», dijo. «Esto crea una demanda de motores de inteligencia artificial que brinden información procesable sobre la cartera directamente en la cadena o a través de billeteras sin depósito».
LEER MÁS:
Los peligros de la falta de supervisión
Uno de los riesgos más importantes es que los inversores minoristas dependan de recomendaciones de carteras impulsadas por IA generativa sin la guía de un asesor o planificador financiero calificado, dijo Ugur Hamaloglu, gerente de consultoría de gestión de activos y patrimonio de
Esto plantea cuestiones críticas en torno a la responsabilidad fiduciaria porque esa responsabilidad no recae en el agente de IA, afirmó.
«Sin una supervisión adecuada, los inversores podrían tomar decisiones que los expongan a riesgos innecesarios o estrategias equivocadas», afirmó.
Muchas grandes empresas ya han comenzado a aprovechar la construcción de carteras impulsada por IA para clientes junto con una supervisión humana experta, dijo Kapil Vora, director senior de inteligencia patrimonial de JD Power.
Esta intervención humana se mantendrá en el futuro previsible debido a los requisitos regulatorios y de cumplimiento, así como a la necesidad de detectar posibles errores impulsados por la IA, dijo.
«Se espera que este modelo de IA más humanos se expanda a las medianas y pequeñas empresas en los próximos años, y que los asesores y las empresas mantengan la responsabilidad fiduciaria final para con sus clientes», dijo.
De manera similar, Fu dijo que no cree en darle rienda suelta a la IA en todos los datos.
«Tratamos a la IA más como a un niño que a un oráculo», dijo. «Hay que guiarlo, alimentarlo con datos económicamente relevantes e imponer restricciones. Sin estructura ni restricciones, la IA puede encontrar patrones que parecen impresionantes pero que no tienen una lógica de inversión viable detrás de ellos».
Garantizar la rendición de cuentas
Además de que los asesores y las empresas dependan demasiado de las recomendaciones impulsadas por la IA, también existe el riesgo de una falta de transparencia, dice Jared Kessler, fundador de la plataforma global de asesoramiento sobre divisas.
«Por lo tanto, la IA debe ser considerada como una herramienta de apoyo a la toma de decisiones y no como una herramienta para la toma de decisiones», afirmó. «Es necesario un elemento humano para que el desarrollo de la cartera cumpla con los objetivos financieros, la tolerancia al riesgo y las limitaciones del mundo real del cliente».
Los modelos y las herramientas cuantitativas han influido en las recomendaciones de cartera durante décadas, por lo que los nuevos paradigmas de modelado bajo la bandera de la IA no son necesariamente un cambio estratégico importante, dijo Anthony Habayeb, cofundador y director ejecutivo de la plataforma de software de gobernanza de IA Monitaur AI. Donde espera mayores cambios es en el servicio y el compromiso con el cliente. Con estos avances, los asesores también deberían prepararse para mayores expectativas de transparencia, afirmó.
Esto significa revelar dónde se utiliza la IA, cómo se validan las recomendaciones y quién es responsable cuando algo sale mal.
«Los reguladores están modelando cada vez más estas expectativas por sí mismos, y es probable que estos estándares disminuyan en toda la industria», dijo. «Las empresas que inviertan temprano en gobernanza y documentación estarán mejor posicionadas que aquellas que se apresuren a implementar inteligencia artificial sin barreras de seguridad».
El primer paso natural debería ser una IA que proporcione conocimientos y recomendaciones a los asesores, quienes mantienen la autoridad final para tomar decisiones, dijo Brooks Canavesi, director de producto de la plataforma de tutoría impulsada por IA Baryons y ex asesor financiero de UBS y Stifel.
«Esto permite que la IA se sintonice y calibre con el tiempo manteniendo al mismo tiempo la relación de confianza entre asesor y cliente», afirmó.


