

Las tarifas de carga inferior a un camión alcanzaron un nuevo máximo en el cuarto trimestre «a medida que los transportistas flexionan su poder de fijación de precios a pesar de la demanda limitada», dijo el miércoles un informe trimestral de 3PL AFS Logistics y la firma de servicios financieros TD Cowen. Se espera que los tipos se enfríen ligeramente en el primer trimestre, estacionalmente débil.
El componente de tasa LTL por libra del índice de carga TD Cowen/AFS estuvo un 67,9 % por encima de su punto de referencia de enero de 2018 en el cuarto trimestre. Eso fue 100 puntos básicos más que en el tercer trimestre y 490 puntos básicos más año tras año.
Se espera que el conjunto de datos caiga 180 puntos básicos en el primer trimestre hasta el 66,1%. Eso todavía marcaría un aumento de 220 pb interanual y nueve trimestres consecutivos de crecimiento interanual.
«Si bien la demanda sigue siendo limitada y la optimización del modo permite a los transportistas encontrar ahorros, los transportistas de LTL han resistido la tentación de ‘comprar’ volumen de carga a través de concesiones de precios», dijo Mich Fabriga, vicepresidente de precios de LTL en AFS Logistics.
Los datos manufactureros volvieron a estar por debajo del nivel esperado en el cuarto trimestre. El Índice de Gerentes de Compras registró una lectura de 47,9 en diciembre, 30 pb menos que en noviembre. (Una lectura superior a 50 indica expansión, mientras que una inferior a 50 indica contracción). El índice ha marcado recesión durante 10 meses consecutivos y 36 de los últimos 38 meses.
El índice de nuevos pedidos, un indicador de la actividad futura, se mantuvo en 47,7.

Los costos por envío LTL cayeron sólo 30 pb respecto al tercer trimestre, incluso con caídas mayores tanto en el peso por envío (-160 pb) como en la longitud del transporte (-260 pb). El recargo por combustible aumentó 140 pb menos en el período.
«El hecho de que los costos LTL por envío se hayan mantenido más de un 40% por encima de los niveles de enero de 2018 desde el segundo trimestre de 2022, incluso cuando el peso por envío haya disminuido un 20% durante el mismo intervalo, es un testimonio de la excepcional disciplina de precios de los transportistas», dice el informe.
El mercado de TL señala ‘signos preliminares de recuperación’
Los datos de los camiones fueron más variados. El informe señaló «señales tentativas de mejora a finales de 2026», ya que las presiones de capacidad (requisitos de dominio del inglés, restricciones de CDL para no domiciliados y escuelas de ELD y de conducción) «respaldan tasas más altas, pero la demanda se mantiene estable».
El componente de tasa por milla de TL del índice aumentó 160 pb secuencialmente en el cuarto trimestre (hasta 240 pb interanual) a un nivel de solo 7,6% por encima de la base de referencia de 2018. La inflación de costos ha superado con creces el crecimiento de las tarifas de TL durante ese tramo, comprimiendo los márgenes de las aerolíneas y obligando a algunas a quebrar.
Se espera que el índice caiga 20 puntos básicos en el primer trimestre, pero con un 7,4% por encima del valor base, será 120 puntos básicos más alto interanual y un quinto trimestre consecutivo de ganancias (interanual).
Los costos de transporte por camión por envío cayeron un 8,6% secuencialmente en el período, y las millas por envío disminuyeron un 10%, «lo que refleja la regionalización de la red de transportistas y los esfuerzos de optimización de modos en curso».
El informe dice que los costos y las millas que se mueven al mismo tiempo «pintan el panorama de un mercado de carga que se estabiliza en medio de una demanda plana».
«El sentimiento general en torno a la industria es que los transportistas que han resistido los últimos tres años de precios bajísimos serán recompensados con una recuperación en 2026», dijo Aaron LaGanke, vicepresidente de servicios de carga de AFS. «Pero nadie sabe exactamente cuándo sucederá eso».
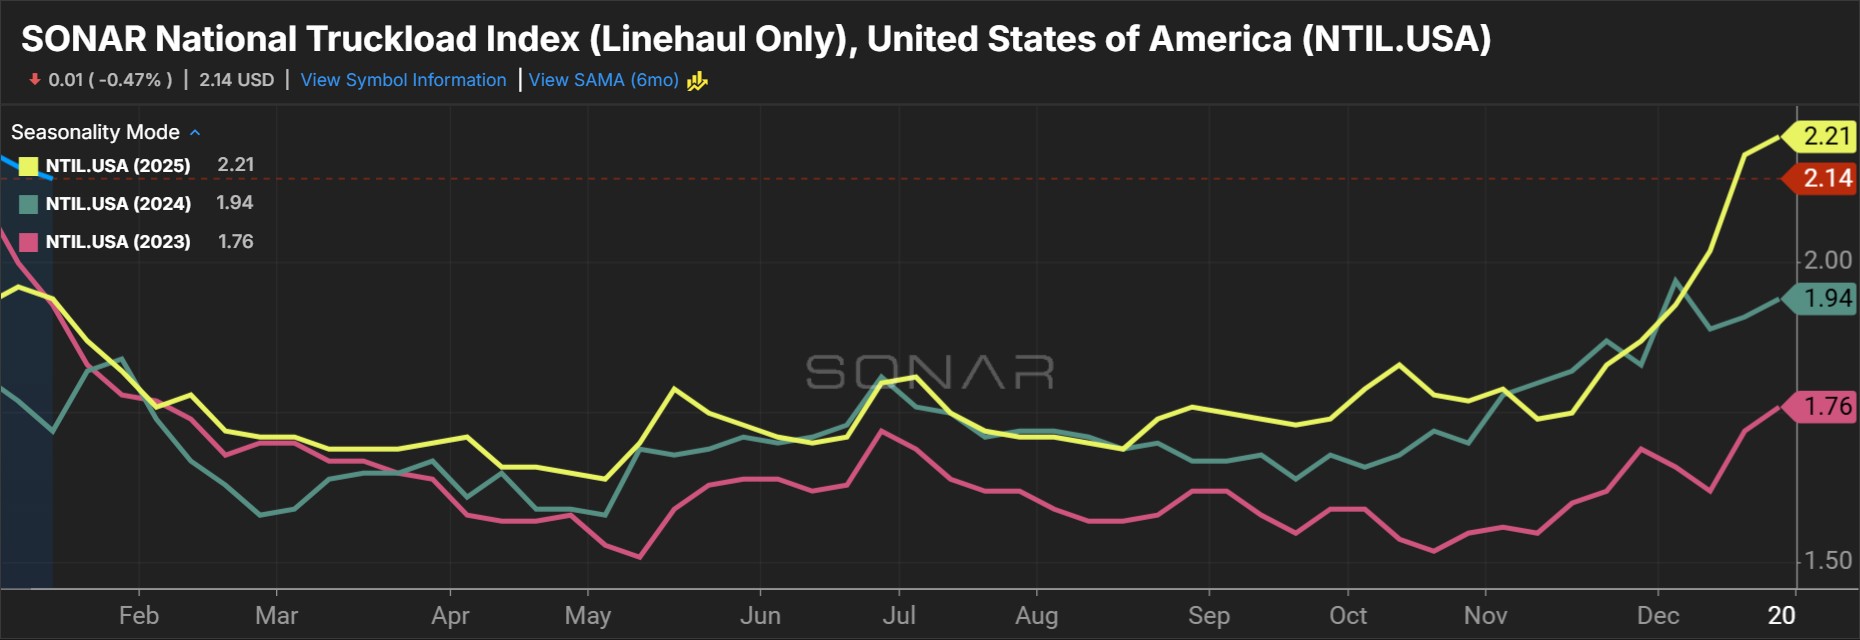
La temporada de resultados de TL comienza el jueves cuando JB Hunt Transport Services (NASDAQ: JBHT) informe los resultados del cuarto trimestre después del cierre del mercado. La temporada de resultados de LTL comienza el 30 de enero cuando ArcBest (NASDAQ: ARCB) informe las cifras antes de la apertura del mercado.
AFS Logistics es un 3PL no basado en activos que brinda servicios de auditoría y gestión de costos, transporte administrado y corretaje de fletes. Tiene visibilidad de más de 39 mil millones de dólares en gastos anuales en transporte de mercancías.
Más artículos de FreightWaves de Todd Maiden:


