Los inversores en Cisco Systems Inc (Símbolo: CSCO) vieron nuevas opciones comenzar a negociarse hoy, con vencimiento en junio de 2027. Uno de los factores clave que influyen en el precio que un comprador de opciones está dispuesto a pagar es el valor temporal, por lo que a falta de 517 días para el vencimiento, los nuevos contratos comerciales representan una posible oportunidad para que los vendedores de opciones de venta o de compra obtengan una prima más alta que la que estaría disponible para los contratos con fechas más cercanas. En el canal de opciones sobre acciones, nuestra fórmula YieldBoost examinó hacia arriba y hacia abajo la cadena de opciones de CSCO para los nuevos contratos de junio de 2027 e identificó un contrato de venta y de compra de particular interés.
El contrato de venta al precio de ejercicio de 72,50 dólares tiene una oferta actual de 5,40 dólares. Si un inversor vendiera para abrir ese contrato de venta, se comprometería a comprar las acciones a 72,50 dólares, pero también cobraría la prima, lo que sitúa la base de costo de las acciones en 67,10 dólares (antes de las comisiones de corretaje). Para un inversor que ya esté interesado en comprar acciones de CSCO, eso podría representar una alternativa atractiva al pago actual de 74,81 dólares por acción.
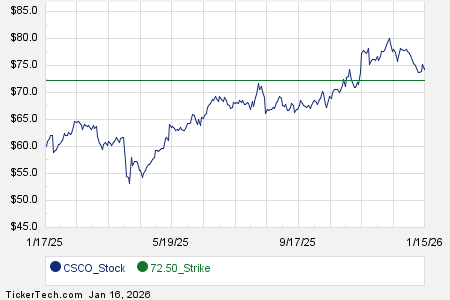
Debido a que el precio de ejercicio de $72,50 representa un descuento de aproximadamente el 3 % sobre el precio de negociación actual de la acción (en otras palabras, está fuera de dinero en ese porcentaje), también existe la posibilidad de que el contrato de venta expire sin valor. Los datos analíticos actuales (incluidos los griegos y los griegos implícitos) sugieren que las probabilidades actuales de que eso suceda son del 63%. Stock Options Channel realizará un seguimiento de estas probabilidades a lo largo del tiempo para ver cómo cambian y publicará un gráfico de estos números en nuestro sitio web en la página de detalles del contrato para ese contrato. Si el contrato vence sin valor, la prima representará un rendimiento del 7,45% del compromiso en efectivo, o 5,26% anualizado (en el Canal de Opciones sobre Acciones lo llamamos Aumento del rendimiento.
A continuación se muestra un gráfico que muestra el historial comercial de los últimos 12 meses de Cisco Systems Inc, destacando en verde dónde se ubica el strike de $ 72,50 en relación con ese historial:
Pasando al lado de compra de la cadena de opciones, el contrato de compra al precio de ejercicio de 80,00 dólares tiene una oferta actual de 6,05 dólares. Si un inversor comprara acciones de CSCO al nivel de precio actual de 74,81 dólares por acción y luego las vendiera para abrir ese contrato de compra como una «compra cubierta», se comprometería a vender las acciones a 80,00 dólares. Dado que el vendedor de call también cobrará la prima, si la acción se retira al vencimiento en junio de 2027 (antes de las comisiones de corretaje), producirá un rendimiento total (excluidos los dividendos, si los hubiera) del 15,02%. Por supuesto, podrían quedar muchas ventajas sobre la mesa si las acciones de CSCO realmente suben, por lo que resulta importante observar los últimos 12 meses del historial comercial de Cisco Systems Inc. A continuación se muestra un gráfico que muestra el historial comercial de los últimos 12 meses de CSCO, con el strike de $80,00 resaltado en rojo:
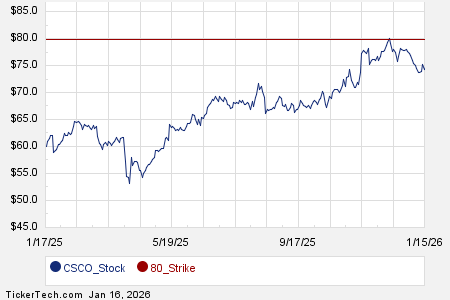
Dado el hecho de que el strike de $80,00 representa una prima aproximada del 7 % sobre el precio de negociación actual de la acción (en otras palabras, está fuera del dinero en ese porcentaje), también existe la posibilidad de que el contrato de compra cubierto expire sin valor, en cuyo caso el inversionista conservaría tanto sus acciones como la prima cobrada. Los datos analíticos actuales (incluidos los griegos y los griegos implícitos) sugieren que las probabilidades actuales de que eso suceda son del 49%. En nuestro sitio web, en la página de detalles del contrato para este contrato, el canal de opciones sobre acciones realizará un seguimiento de estas probabilidades a lo largo del tiempo para ver cómo cambian y publicará un gráfico de estos números (también se mostrará el historial comercial del contrato de opciones). Si la opción cubierta vence sin valor, la prima representará un rendimiento adicional del 8,09% para el inversor, o un 5,71% anualizado, lo que llamamos Aumento del rendimiento.
La volatilidad implícita en el contrato de venta de ejemplo es del 26%, mientras que la volatilidad implícita en el contrato de compra de ejemplo es del 27%.
Mientras tanto, calculamos que la volatilidad real de los últimos 12 meses (teniendo en cuenta los cierres de los últimos 251 días de negociación y el precio actual de 74,81 dólares) es del 24%. Para conocer más contratos de opciones de oferta y compra que vale la pena ver, visite StockOptionsChannel.com.
 Principales llamadas de YieldBoost del Nasdaq 100 »
Ver también:
• Cadena de opciones OREX
• Compras de WD Insider
• Rentabilidad anual promedio ALGT
Los puntos de vista y opiniones expresados en este documento son los del autor y no reflejan necesariamente los de Nasdaq, Inc.