
- Si se pregunta si International Business Machines tiene un precio justo en este momento, no está solo. Muchos inversores están tratando de descubrir cuál sería el valor razonable de este nombre tecnológico de larga data.
- La acción cerró a 297,95 dólares, una caída del 1,6% en los últimos 7 días y del 1,7% en los últimos 30 días, frente a una ganancia del 2,2% en lo que va del año y un rendimiento del 37,3% durante el año pasado.
- En los últimos años, la atención de los inversores se ha centrado cada vez más en cómo las empresas tecnológicas establecidas se están reposicionando en torno a la inteligencia artificial y las ofertas centradas en software, e IBM ha sido citada regularmente en los comentarios del mercado como parte de este cambio más amplio. Estos antecedentes ayudan a explicar por qué el desempeño del precio de las acciones en los últimos 3 y 5 años, de 136,4% y 191,4% respectivamente, se ha convertido en parte de la conversación sobre si las acciones ahora son caras o siguen siendo justas.
- Según nuestras comprobaciones, IBM tiene actualmente una puntuación de valoración de 1 sobre 6. Sólo una de seis medidas sugiere que la acción parece infravalorada. A continuación, veremos lo que esto significa en diferentes métodos de valoración, antes de concluir con una forma de enmarcar la valoración que muchos inversores encontrarán aún más útil.
International Business Machines obtiene solo 1/6 en nuestra verificación de calificación. Vea qué otras señales de alerta encontramos en el resumen completo de la evaluación.
Procedimiento 1: Análisis de flujo de caja descontado (DCF) de máquinas de negocios internacionales
Un modelo de flujo de efectivo descontado, o DCF, toma estimaciones de los flujos de efectivo futuros de una empresa y los descuenta a los dólares de hoy para llegar a una estimación de lo que la empresa podría valer en este momento.
Para International Business Machines, el modelo utilizado es un enfoque de flujo de caja libre a capital de dos etapas basado en proyecciones de flujo de caja. El flujo de caja libre de los últimos 12 meses ronda los 11.670 millones de dólares. Las aportaciones de los analistas y las estimaciones extrapoladas de Simply Wall St apuntan a un flujo de caja libre esperado de alrededor de 22.680 millones de dólares. en 2035, con proyecciones intermedias de 15.050 millones de dólares. en 2026 y 17.190 millones de dólares. en 2028.
Si trasladamos todos los flujos de efectivo proyectados a la actualidad, se obtiene un valor liquidativo estimado de 277,41 dólares por acción. acción en comparación con el precio actual de la acción de $ 297,95. Desde este punto de vista, la acción aparece aproximadamente un 7,4% por encima de esta estimación, lo que es una brecha relativamente modesta.
Resultado: SI BUENO
International Business Machines tiene un valor justo según nuestro flujo de caja descontado (DCF), pero esto puede cambiar en cualquier momento. Realice un seguimiento del valor de su lista de seguimiento o cartera y reciba alertas cuando realice transacciones.
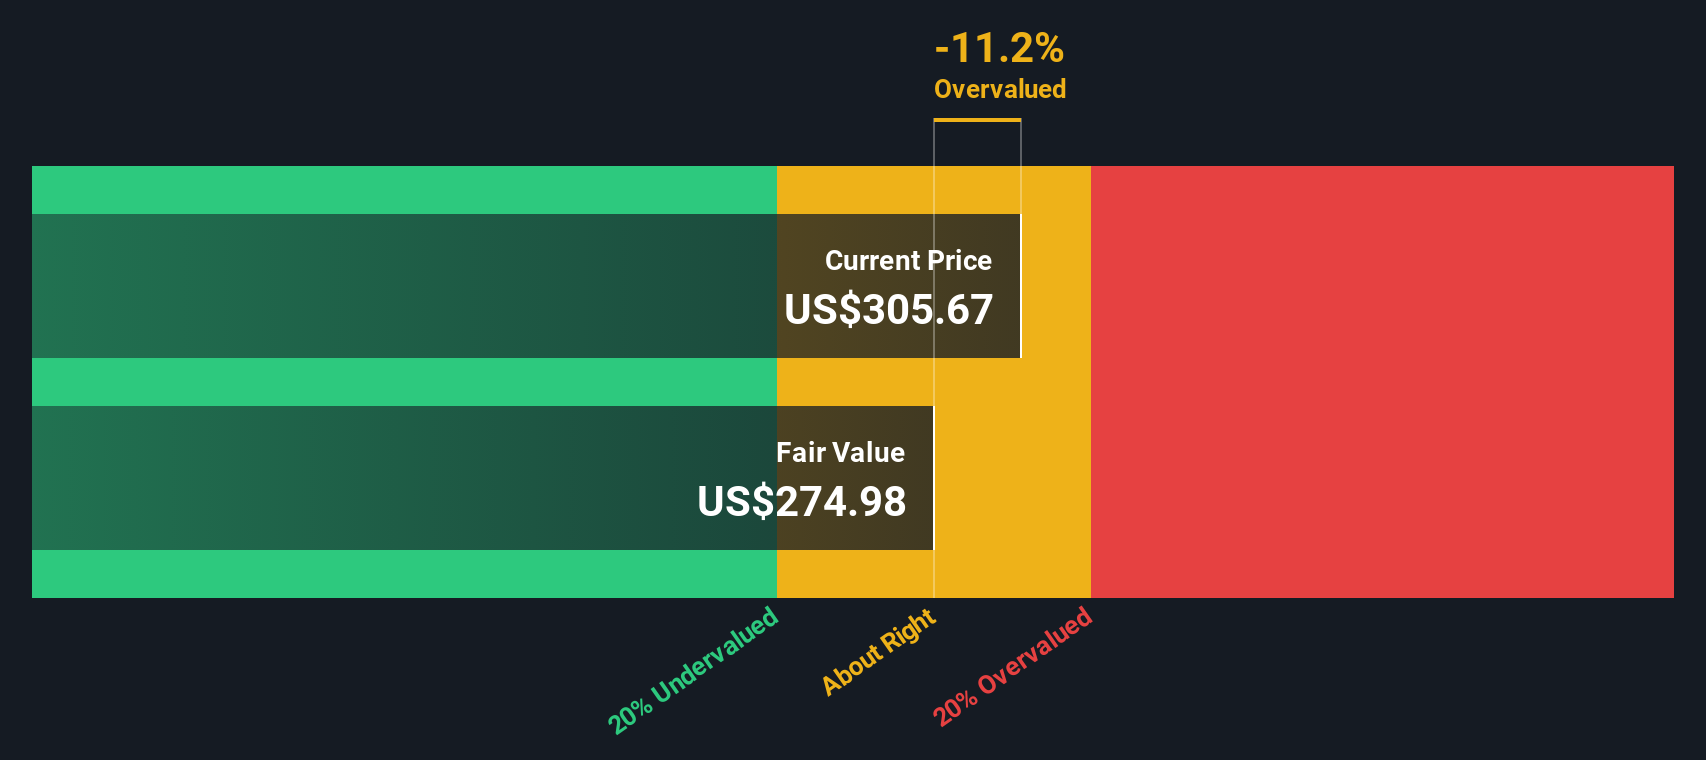
Vaya a la sección de valoración de nuestro informe de empresa para obtener más detalles sobre cómo llegamos a este valor razonable para las máquinas comerciales internacionales.
Enfoque 2: Precio de las máquinas comerciales internacionales versus ganancias
Para una empresa rentable como International Business Machines, la relación P/E es una forma práctica de medir lo que los inversores están dispuestos a pagar por cada beneficio. Se relaciona directamente con lo que la empresa gana actualmente, con lo que a muchos inversores les resulta más fácil identificarse que con los modelos de flujo de caja.
Lo que se considera un P/E «normal» depende de cómo ve el mercado el potencial de crecimiento y el riesgo. Un mayor crecimiento esperado o un menor riesgo percibido pueden justificar un mayor P/E, mientras que un crecimiento esperado más lento o un mayor riesgo suelen ir acompañados de un menor.
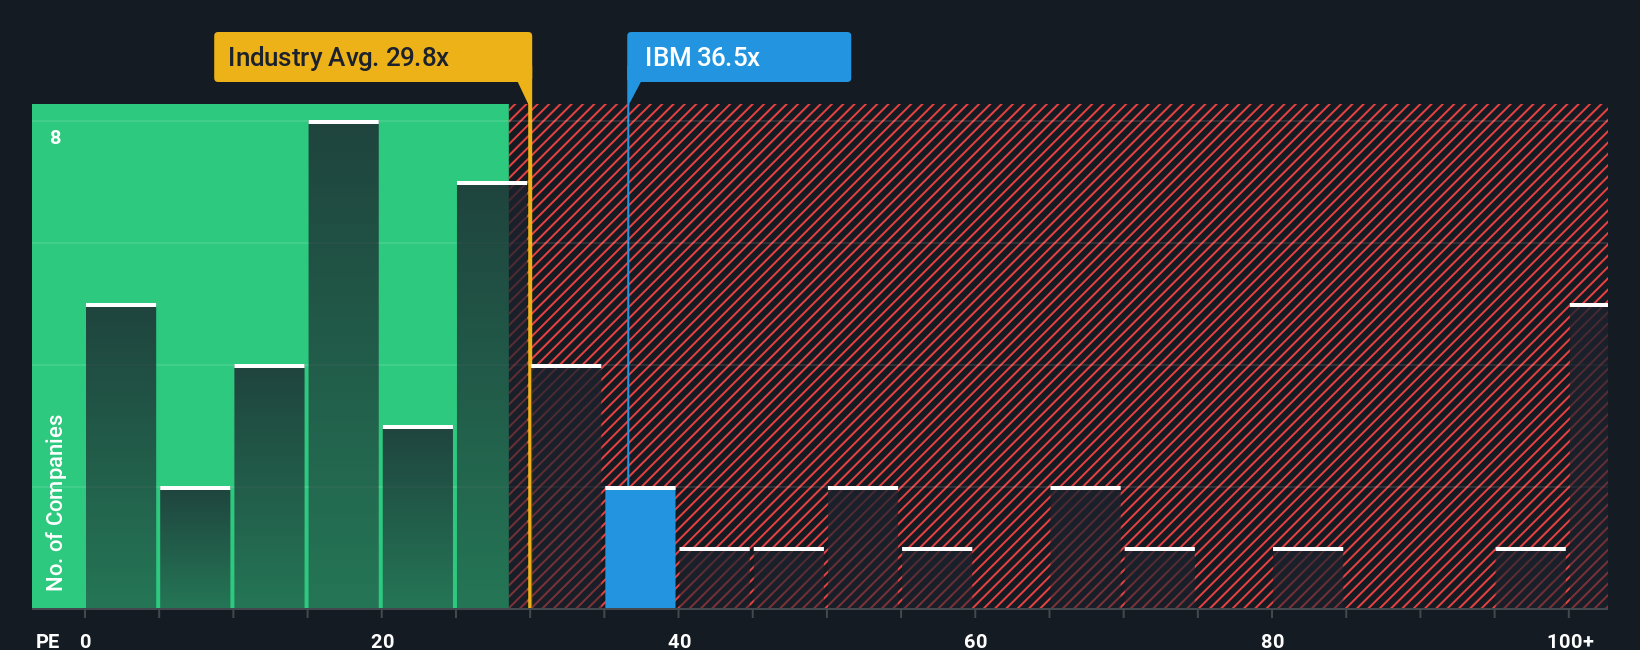
International Business Machines cotiza a un P/E de 35,17x. Eso está por encima del P/E promedio de la industria de TI de 29,80x y por encima del promedio de sus pares de 22,46x, por lo que en comparaciones simples la acción es más cara que muchas de sus pares.
El ratio justo de Simply Wall St para máquinas comerciales internacionales es 38,26x. Se trata de una estimación propia de lo que podría ser un P/E «justo» para la empresa, dados factores como su perfil de ganancias, industria, márgenes, capitalización de mercado y características de riesgo. Debido a que se ajusta a estos aportes específicos de la empresa, el índice justo puede ser más informativo que basarse únicamente en promedios amplios de la industria o de pares.
Con el P/E actual de 35,17x, que está modestamente por debajo del Fair Ratio de 38,26x, este enfoque indica que International Business Machines puede estar ligeramente infravalorada en términos de ganancias.
Resultado: HORRIBLE
Los ratios P/E cuentan una historia, pero ¿qué pasa si la verdadera oportunidad está en otra parte? Descubra 1440 empresas donde los expertos están apostando fuerte por un crecimiento explosivo.
Actualice su toma de decisiones: elija su narrativa de máquinas comerciales internacionales
Anteriormente mencionamos que existe una manera aún mejor de entender la valoración. Le presentamos las narrativas, que son historias simples que usted construye en torno a una empresa y que conectan su visión de su negocio, sus suposiciones sobre ingresos, ganancias y márgenes futuros, y el valor justo que cree que es razonable.
En Simply Wall St, el sitio comunitario utilizado por millones de inversores, una historia no es sólo una opinión. Vincula una tesis clara sobre una empresa como International Business Machines con una previsión y luego con un valor razonable que se puede comparar directamente con el precio actual de las acciones para ayudarle a decidir si actuar o esperar.
Estas narrativas se actualizan automáticamente cuando se agrega nueva información, como noticias o ganancias, por lo que su visión del valor razonable se puede ajustar en tiempo real. También puede ver cómo diferentes inversores llegan a conclusiones muy diferentes, p.e. una narrativa para International Business Machines utiliza un valor razonable de $350,00 basado en supuestos de ingresos y márgenes más sólidos, y otra utiliza $198,00 basado en estimaciones más conservadoras.
Sin embargo, para International Business Machines, se lo pondremos realmente fácil con avances de dos historias destacadas de International Business Machines:
🐂 Caso del toro de máquinas comerciales internacionales
Valor razonable utilizado en esta narrativa alcista: 350,00 dólares por acción
Descuento implícito a este valor razonable al último cierre de $297,95: aprox. 14,9% por debajo del valor razonable narrativo
Crecimiento de ingresos anual supuesto utilizado en esta narrativa: 6,14%
- Los defensores de este punto de vista esperan que los proyectos de inteligencia artificial, nube híbrida y modernización, incluidos z17 y la adquisición de HashiCorp, respalden ingresos que alcancen los 76.600 millones de dólares. USD y mayores márgenes en 2028.
- Ven la posición de IBM con clientes grandes, a menudo regulados, y la integración de Red Hat, HashiCorp y DataStax ayudando a mover una mayor parte del negocio hacia márgenes más altos, software recurrente y automatización.
- Para seguir esta narrativa, es necesario sentirse cómodo con un P/E de 36,2x sobre las ganancias de 2028 y aceptar la ejecución, la competencia, el código abierto y la deuda como los principales riesgos para este resultado.
🐻 Caso del oso de máquinas comerciales internacionales
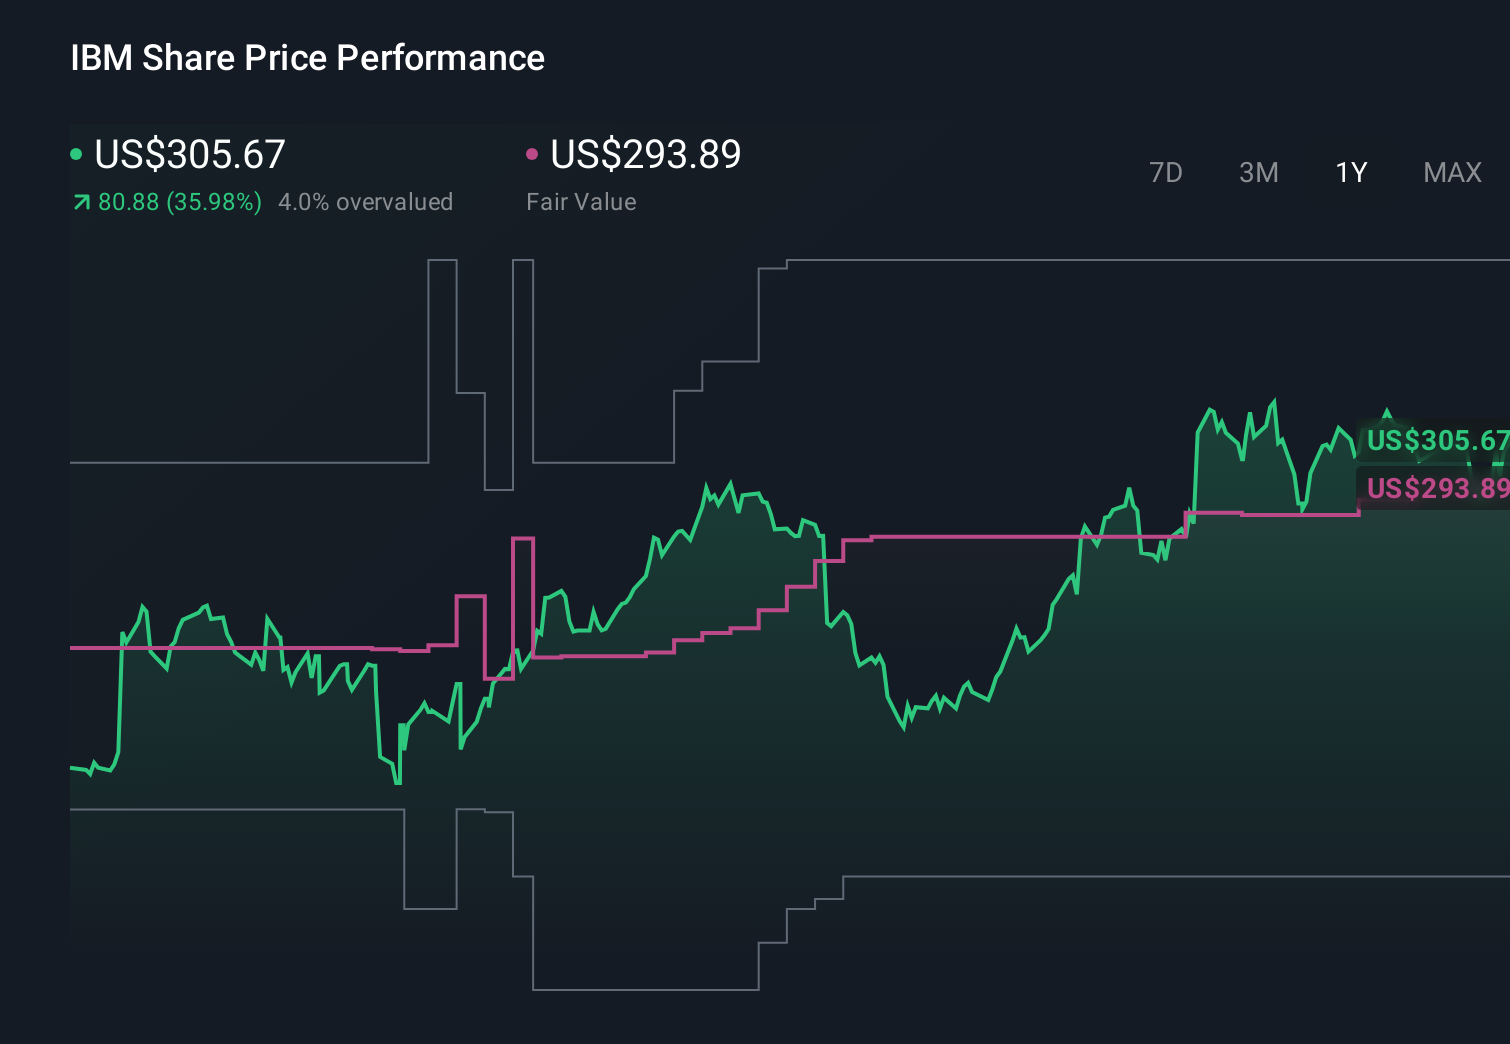
Valor razonable utilizado en esta narrativa más cautelosa: 293,89 dólares por acción
Prima implícita a este valor razonable al último cierre de $297,95: aprox. 1,4% por encima del valor razonable narrativo
Crecimiento de ingresos anual supuesto utilizado en esta narrativa: 5,16%
- Esta visión se basa en el consenso de los analistas, y se espera que los ingresos alcancen los 74.400 millones. USD y ganancias de 10,5 mil millones. USD en 2028, utilizando un P/E de 33,7x y un valor razonable de alrededor de USD 293,89.
- Los partidarios de esta narrativa todavía tienen en cuenta el crecimiento de la nube híbrida, la IA, z17 y Red Hat, pero consideran que el precio actual de las acciones y el objetivo de consenso de 281,32 dólares están en línea.
- Destacan riesgos como el carácter cíclico de las recomendaciones, la sensibilidad macro y monetaria, un menor gasto en software y la competencia, que podrían limitar las ganancias si los resultados se mantienen cerca de las expectativas actuales.
En pocas palabras, una narrativa le pide que se ponga del lado del grupo más optimista de analistas utilizando un valor razonable más alto y un crecimiento de ingresos más rápido, mientras que la otra apela a la visión de consenso con un crecimiento ligeramente menor y un valor razonable cercano a donde se negoció la acción por última vez. Su propia posición depende de qué conjunto de supuestos considere más realistas para los ingresos, los márgenes y el P/E de IBM dentro de unos años.
¿Tiene curiosidad por saber cómo los números se convierten en historias que dan forma a los mercados? Explorar narrativas comunitarias
¿Crees que hay más en la historia de International Business Machines? ¡Dirígete a nuestra comunidad para ver lo que dicen otros!
Este artículo de Simply Wall St es de carácter general. Solo proporcionamos comentarios basados en datos históricos y pronósticos de analistas utilizando una metodología imparcial y nuestros artículos no pretenden ser asesoramiento financiero. No constituye una recomendación para comprar o vender acciones y no tiene en cuenta sus objetivos ni su situación financiera. Nuestro objetivo es ofrecerle análisis enfocados a largo plazo impulsados por datos fundamentales. Tenga en cuenta que nuestro análisis puede no tener en cuenta anuncios recientes de empresas sensibles a los precios ni material cualitativo. Simply Wall St no tiene ninguna posición en ninguna acción cotizada.
Nuevo: Alertas y evaluador de acciones de IA
Nuestro nuevo AI Stock Screener escanea el mercado todos los días para descubrir oportunidades.
• Plantas eléctricas de rendimiento (3%+ rendimiento)
• Pequeñas capitalizaciones infravaloradas con compras de información privilegiada
• Empresas de tecnología e inteligencia artificial de alto crecimiento
O crea el tuyo propio a partir de más de 50 métricas.
Explora ahora gratis
¿Tiene algún comentario sobre este artículo? ¿Preocupado por el contenido? Contáctenos directamente. Alternativamente, puede enviar un correo electrónico a editorial-team@simplywallst.com


