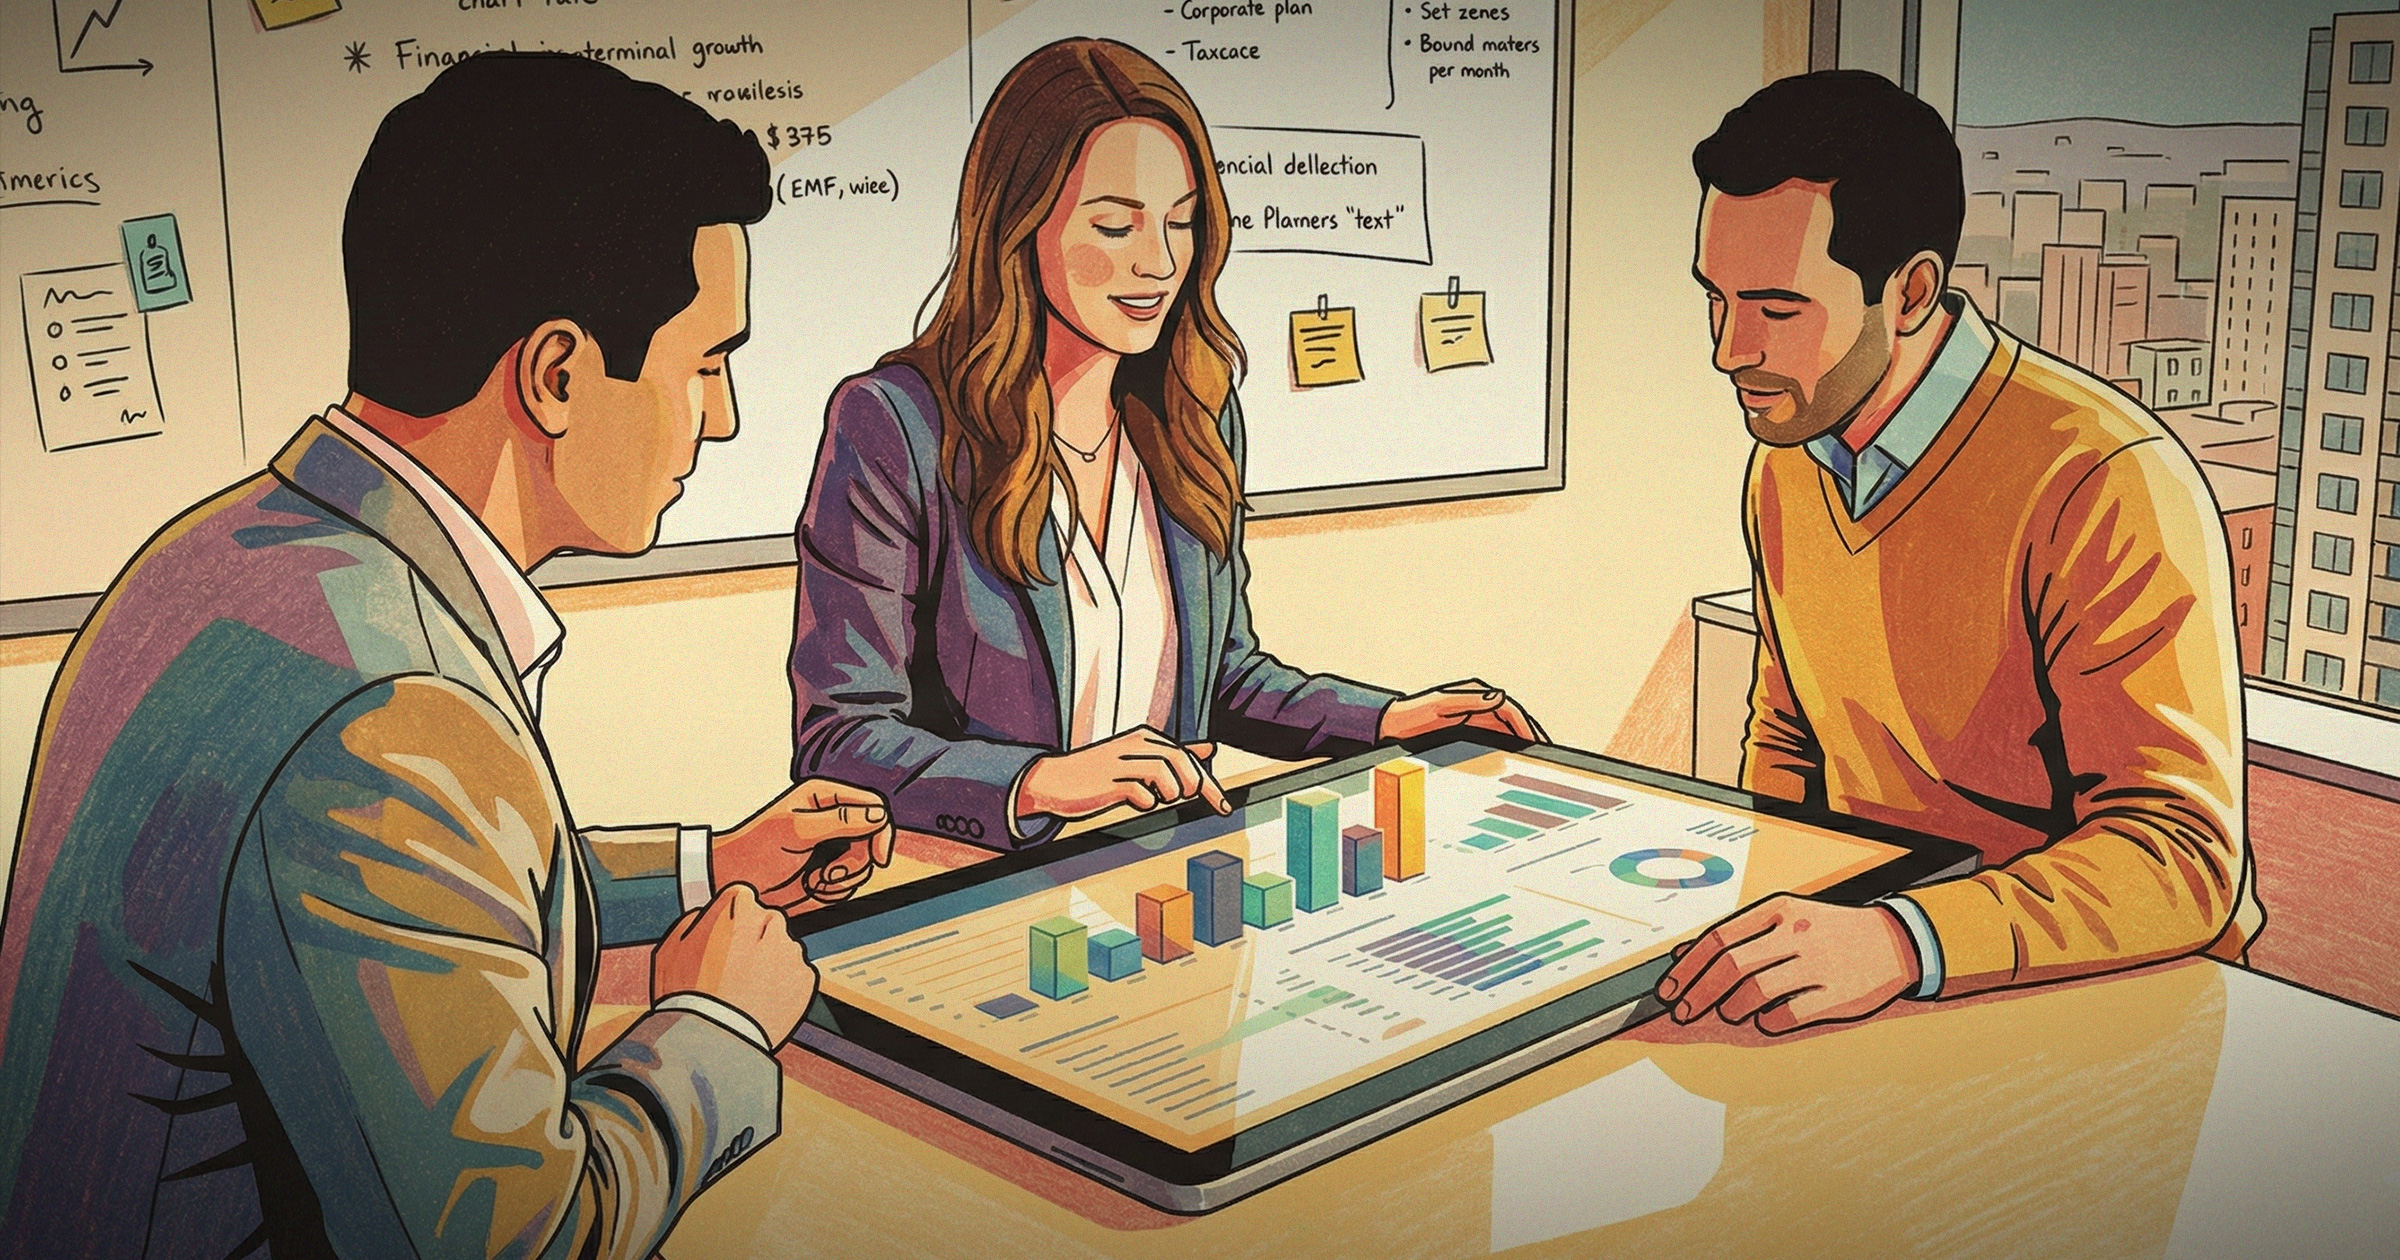
Las capacidades avanzadas de modelado adoptan un enfoque holístico de 360 grados para la planificación de la jubilación. Por ejemplo: «Si hago ‘x’, ¿cuáles son las consecuencias para mi estilo de vida, impuestos, rendimiento de las inversiones y herencia familiar?»
Según Joe Buhrmann, consultor de planificación financiera de eMoney Advisor, el modelado financiero consiste en analizar cosas sobre las que los clientes pueden tener cierto control, como cuándo se jubilan, cuánto gastan y cuándo deben reclamar los beneficios del Seguro Social.
También se trata de planes para poner a prueba el estrés: «¿Qué sucede si mi cónyuge muere prematuramente o necesita cuidados a largo plazo?» «¿Qué sucede si la inflación aumenta, los retornos de las inversiones son menores, hay un mercado bajista cuando me jubile o se recortan los beneficios del Seguro Social?»
«Muchos asesores financieros y clientes buscan un plan financiero único y perfecto, pero no existe. Un plan financiero evoluciona con el tiempo a medida que la vida cambia y los mercados financieros van y vienen», dijo Buhrmann.
Aquí es donde entra en juego el modelo financiero. Permite a los asesores y clientes profundizar en los escenarios hipotéticos que la vida les puede presentar.
No pases por alto el toque humano
Si bien la tecnología nos permite modelar múltiples escenarios o resultados potenciales, a menudo es el asesor que utiliza la tecnología quien constituye el recurso más valioso. «Los clientes siguen buscando una persona que los comprenda y comprenda sus inquietudes», explica Buhrmann.

A través de modelos financieros, los asesores pueden ayudar a sus clientes con este tipo de preguntas comunes.
¿Estaré bien?
Al analizar el curso de acción planificado, explorar diferentes escenarios que muestran el impacto de sus elecciones, comparar opciones del plan y realizar pruebas de estrés del plan, los clientes ganan confianza en que su plan es adaptable y resiliente.
¿Qué pasa con los peores escenarios? ¿Qué es el Plan B?
Cuando los asesores revisan y perfeccionan las recomendaciones del plan analizando posibles cursos de acción alternativos, los clientes obtienen una comprensión más profunda de su plan. Este proceso genera confianza al demostrar preparación para manejar los peores escenarios y garantizar que los clientes se sientan seguros.
Si bien la tecnología puede ayudar a evaluar el impacto de todas estas opciones, es el asesor (el ser humano detrás de la tecnología que hace que funcione en conjunto) el que puede ayudar a darle sentido a todo, mantenerlo personal y ayudar a abordar el lado humano de la gestión patrimonial.
Convierta productos complejos en resultados claros
Los asesores pueden utilizar escenarios de modelado para ayudar a simplificar un concepto complicado, como soluciones de anualidades seguras o garantizadas. Pueden mostrar cómo estos productos son esencialmente sueldos fijos, tasas de interés predecibles o una «pensión personal» que puede durar toda la vida.
Esto puede ayudar a garantizar que los clientes no se queden sin dinero y cubran los gastos esenciales independientemente de las fluctuaciones del mercado.
«La divulgación es primordial. Cuando se habla de productos de ingresos seguros con los clientes, los asesores deben revelar el tipo de producto, los riesgos, las tarifas, las garantías, las restricciones de liquidez y rendimiento, y el hecho de que las anualidades son contratos de seguro, no depósitos bancarios o inversiones aseguradas por la FDIC», explicó Buhrmann.
Cuando se utiliza la tecnología financiera para explicar productos complejos con visualización, pruebas de estrés y personalización, todos ganan. Los asesores y clientes pueden visualizar los efectos de diferentes estrategias o soluciones sobre los valores de la cartera, los flujos de efectivo, los impuestos y la transferencia de riqueza.
Además de visualizar un plan, las fintech pueden ayudar a modelar cualquier número de escenarios o hipótesis, como «¿qué pasa si vivo según la esperanza de vida promedio?», «¿qué pasa si la inflación aumenta?», o «¿qué pasa si los mercados experimentan rendimientos inferiores al promedio?».
Los paneles digitales pueden integrar todas las cuentas, mostrando cómo los ingresos seguros y las carteras de inversión pueden ser parte de un plan holístico.
Modele lo que más le importa a los clientes
En primer lugar, los asesores deben escuchar a sus clientes y hacer buenas preguntas para descubrir sus inquietudes. También es importante que evalúen los planes financieros y hagan recomendaciones para cualquier punto ciego que pueda surgir.
«A partir de ahí, los asesores pueden utilizar una simple simulación de Monte Carlo para modelar los mejores escenarios junto con soluciones de protección como seguros de vida, cobertura de discapacidad, soluciones de atención a largo plazo y seguros de propiedad y responsabilidad», dijo Buhrmann.
Además de acontecimientos de la vida como estos, es importante modelar los cambios económicos como los cambios en la inflación, los rendimientos del mercado, las tasas impositivas y los beneficios de la Seguridad Social.
La implementación de una potente tecnología de planificación en el proceso de planificación financiera puede permitir a los asesores colaborar con sus clientes, brindándoles tranquilidad y consolidando su papel como guía confiable a través de las complejidades y posibilidades de la vida.
Empiece poco a poco para evitar sentirse abrumado
La tecnología de planificación financiera debe adoptar un enfoque colaborativo en el que el asesor y el cliente revisen y refinen las recomendaciones juntos. Una vez que se evalúan los escenarios, la tecnología puede admitir un refinamiento iterativo.
«Mientras están sentados con un cliente, los asesores pueden ajustar rápidamente las variables, probar enfoques híbridos y finalizar un plan, para garantizar que las recomendaciones se alineen con las prioridades cambiantes y el nivel de comodidad del cliente», explicó Buhrmann.
El proceso de planificación financiera puede ser mucho para un cliente asimilar y procesar, por lo que es importante que los asesores aborden los pasos de una manera fácil de seguir. Así como usted no iría al médico y recibiría toda la atención médica que necesitará con su cheque preescolar, una relación de planificación financiera puede durar décadas y no todo tiene que completarse en los primeros 90 días.
«Animo a los asesores a elaborar la primera iteración de un plan durante los primeros meses de interacción con el cliente. Mantenga el número de recomendaciones bajo. Un plan con 27 recomendaciones no es 9 veces mejor que un plan con 3. En cambio, el cliente se sentirá 9 veces más abrumado y, a su vez, no tomará ninguna medida», añadió Buhrmann.
© Todo el contenido tiene derechos de autor 2026 de InsuranceNewsNet.com Inc. Todos los derechos reservados. Ninguna parte de este artículo puede reimprimirse sin el consentimiento expreso por escrito de InsuranceNewsNet.com.