
Meta Platforms ( META ), matriz de Facebook, Instagram, WhatsApp y Threads, ha reinado sobre un imperio digital construido sobre la base del dinero publicitario que fluye a través de su vasto universo social. Threads, que alguna vez fue una conversación paralela nacida en ese ecosistema, ahora está pasando a ser el centro de atención a medida que Meta lanza anuncios en Threads a nivel mundial y cambia oficialmente a la monetización. Para el gigante tecnológico, es más que una actualización rutinaria de producto. Esto marca el punto de que una plataforma de microblogging de rápido crecimiento está empezando a tener un peso financiero real.
Con más de 400 millones de usuarios mensuales y un compromiso diario que ahora rivaliza con el X de Elon Musk, Threads está creciendo rápidamente desde su fase experimental hacia un motor de ingresos. Meta está implementando las mismas herramientas publicitarias que han impulsado a Facebook e Instagram durante años (anuncios en carrusel, imágenes enriquecidas, funciones Advantage+ y gestión sencilla de campañas multiplataforma), al tiempo que agrega controles de seguridad de marca para mantener tranquilos a los anunciantes.
Para los inversores, sin embargo, Meta siempre ha sido un compañero apasionante aunque temperamental. Después de una fuerte racha en el tercer trimestre de 2025, las acciones cedieron ganancias mientras Wall Street se concentraba en los planes de gasto masivo de Meta. Un inminente aumento de CapEx, las persistentes preocupaciones sobre las tasas de interés y las espumosas valoraciones de la IA han mantenido la confianza en vilo. Con Threads emergiendo como un potencial catalizador de crecimiento, ¿deberían los inversores mantener el rumbo con META, recortar la exposición o sentarse y agregar las acciones a sus carteras?
Acerca de MetaStock
Las metaplataformas apenas necesitan presentación. Nacida como Facebook en 2004, la compañía ha evolucionado mucho más allá de sus dormitorios hasta convertirse en un ecosistema digital global que abarca Instagram, WhatsApp, Messenger y ahora Threads. Lo que comenzó como una simple fuente de noticias se ha transformado constantemente en una plataforma que da forma a la forma en que miles de millones se comunican, crean y se conectan. Hoy en día, Meta se está inclinando fuertemente hacia la inteligencia artificial (IA), la realidad aumentada y sus ambiciones de metaverso a largo plazo, posicionándose como infraestructura para la próxima ola de interacción digital.
La visión de futuro se refleja en la evolución del precio de las acciones. Después de subir casi un 487% durante la última década, Meta ahora tiene una capitalización de mercado de alrededor de 1,66 billones de dólares y se sitúa firmemente entre los «Siete Magníficos». Aún así, las últimas operaciones sugieren que incluso los gigantes están haciendo una pausa para recuperar el aliento.
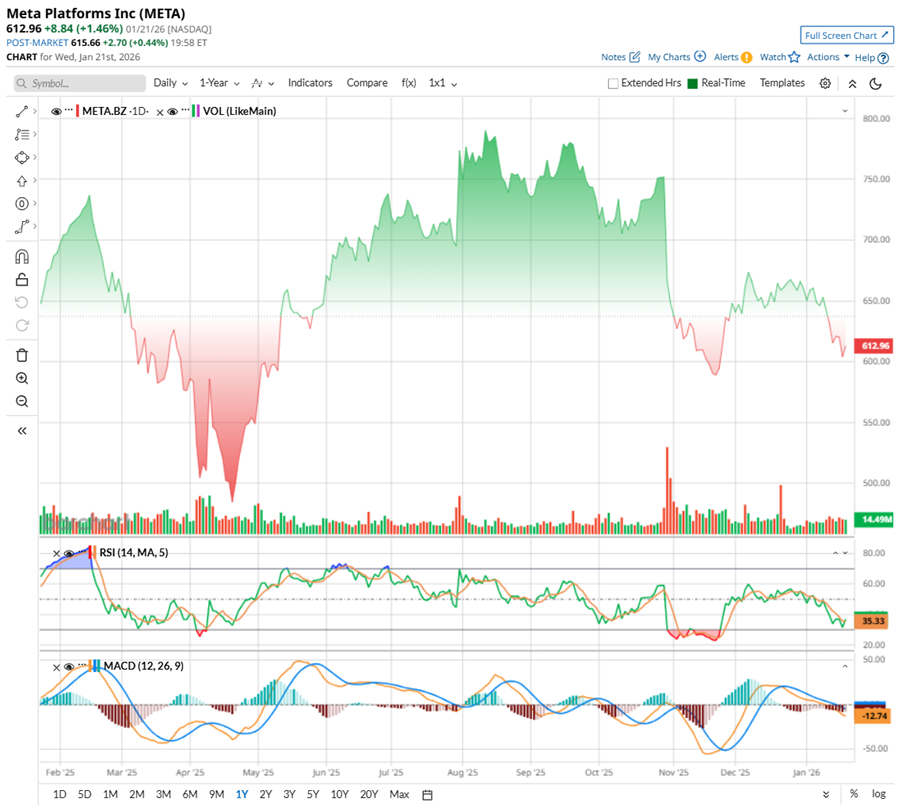
META ha llegado al nuevo año en terreno inestable. A solo unos días de que finalice enero, las acciones están apenas +0,32% en lo que va del año (YTD), lo que refleja una liquidación que se ha ido acumulando durante meses. La presión se intensificó después de las ganancias de Meta del tercer trimestre de 2025 el 30 de octubre, y la acción cayó un 11,3% en una sola sesión. Esa caída resultó ser más que una rodilla. En los últimos tres meses, META ha caído alrededor de un 9,78%, dejando a la acción casi un 20,4% por debajo de su máximo de 52 semanas de 796,25 dólares.
En el centro de la diapositiva de META hay un bucle de preocupación familiar. Los inversores están preocupados por la durabilidad de la demanda publicitaria, el aumento del gasto relacionado con la IA y la falta de un motor de ganancias independiente para compensar esos costos. A medida que Wall Street respalda la IA que impulsa la tecnología publicitaria, el entusiasmo por los asistentes de cara al consumidor con rendimientos poco claros se está desvaneciendo.
Aún así, el RSI de 14 días es 56,28, oscilando entre territorio neutral y alcista. Mientras tanto, el oscilador MACD sigue siendo firmemente bajista, con la línea MACD por debajo de la línea de señal y el histograma imprimiendo barras rojas persistentes. En conjunto, los indicadores apuntan a una presión de venta continua, incluso cuando la acción busca una base a corto plazo cerca de los mínimos recientes.
www.barchart.com
En términos de valoración, META parece caro a primera vista, con un precio de 21,43 veces las ganancias futuras y 8,32 veces las ventas futuras. Esto está muy por encima de las normas del sector y de su propia historia. Aún así, este premio refleja escala y ambición. Más que una simple máquina publicitaria, Meta avanza hacia la inteligencia artificial, la robótica y el metaverso. A medida que las ganancias de la IA se traducen en un crecimiento más rápido de los ingresos y las ganancias, los múltiplos actuales pueden reducirse silenciosamente.
Inversores nerviosos tras el informe trimestral de Meta
Los resultados de ganancias del tercer trimestre de Meta, revelados el 29 de octubre, parecían el tipo de informe que normalmente hace subir una acción. Los ingresos aumentaron un 26 % año tras año (interanual) a 51.200 millones de dólares, superando cómodamente las expectativas, impulsados por un motor publicitario que sigue encontrando nuevos engranajes. La segmentación impulsada por IA, una mayor tracción de las ruedas, una demanda publicitaria más saludable y una mayor participación desempeñaron su papel. Meta señaló que sus recomendaciones de IA por sí solas aumentaron el tiempo invertido en un 5 % en Facebook y un 10 % en Threads, ganancias silenciosas pero significativas a escala masiva.
Las ganancias fueron más fuertes de lo que parecían. Ajustado por un impuesto diferido, el EPS habría aumentado a $7,25 desde $6,20, mucho mejor que el EPS diluido informado de $1,05.
Las impresiones de anuncios en el tercer trimestre aumentaron un 14 %, mientras que los precios promedio de los anuncios aumentaron un 10 % año tras año, lo que refleja un mejor rendimiento y una fuerte demanda de los anunciantes. Las personas activas diarias en familia (DAP, por sus siglas en inglés) crecieron un 8% anualmente, lo que subraya cuán profundamente las plataformas de Meta permanecen arraigadas en la vida digital cotidiana.
A pesar de estas cifras, las acciones cayeron y no se trataba del tercer trimestre, sino de lo que viene después. Meta se guió por un sólido crecimiento en el cuarto trimestre y unos ingresos esperados de entre 56.000 y 59.000 millones de dólares. La verdadera preocupación era el costo. La dirección proyectó un salto masivo en el gasto de capital para 2025, entre 70.000 y 72.000 millones de dólares, casi el doble que en 2024, y se insinúa un gasto aún mayor para 2026.
Ese consumo ya ha dejado su huella en el trimestre. El flujo de caja libre cayó a 10.600 millones de dólares, los costos aumentaron un 32% año tras año y la I+D por sí sola consumió casi el 30% de los ingresos. El efectivo y los valores negociables cayeron a 44.450 millones de dólares, mientras que la deuda a largo plazo se mantuvo estable en 28.830 millones de dólares. Aún así, Mark Zuckerberg no pareció inmutarse, citando el gasto excesivo como el precio de construir un futuro de IA al que Meta no tiene intención de llegar tarde.
El gigante tecnológico anunciará sus resultados financieros del cuarto trimestre y completos de 2025 después del cierre del mercado el miércoles 28 de enero. Los analistas que cubren Meta esperan que sus ingresos del cuarto trimestre sean de alrededor de $ 58,38 mil millones y se espera que el EPS crezca un 3,2% interanual a $ 8,28. Se espera que el BPA financiero de 2025 aumente a 28,94 dólares, un aumento anual del 21,29%, antes de aumentar otro 4,42% a 30,22 dólares.
¿Qué esperan los analistas de Meta Aktie?
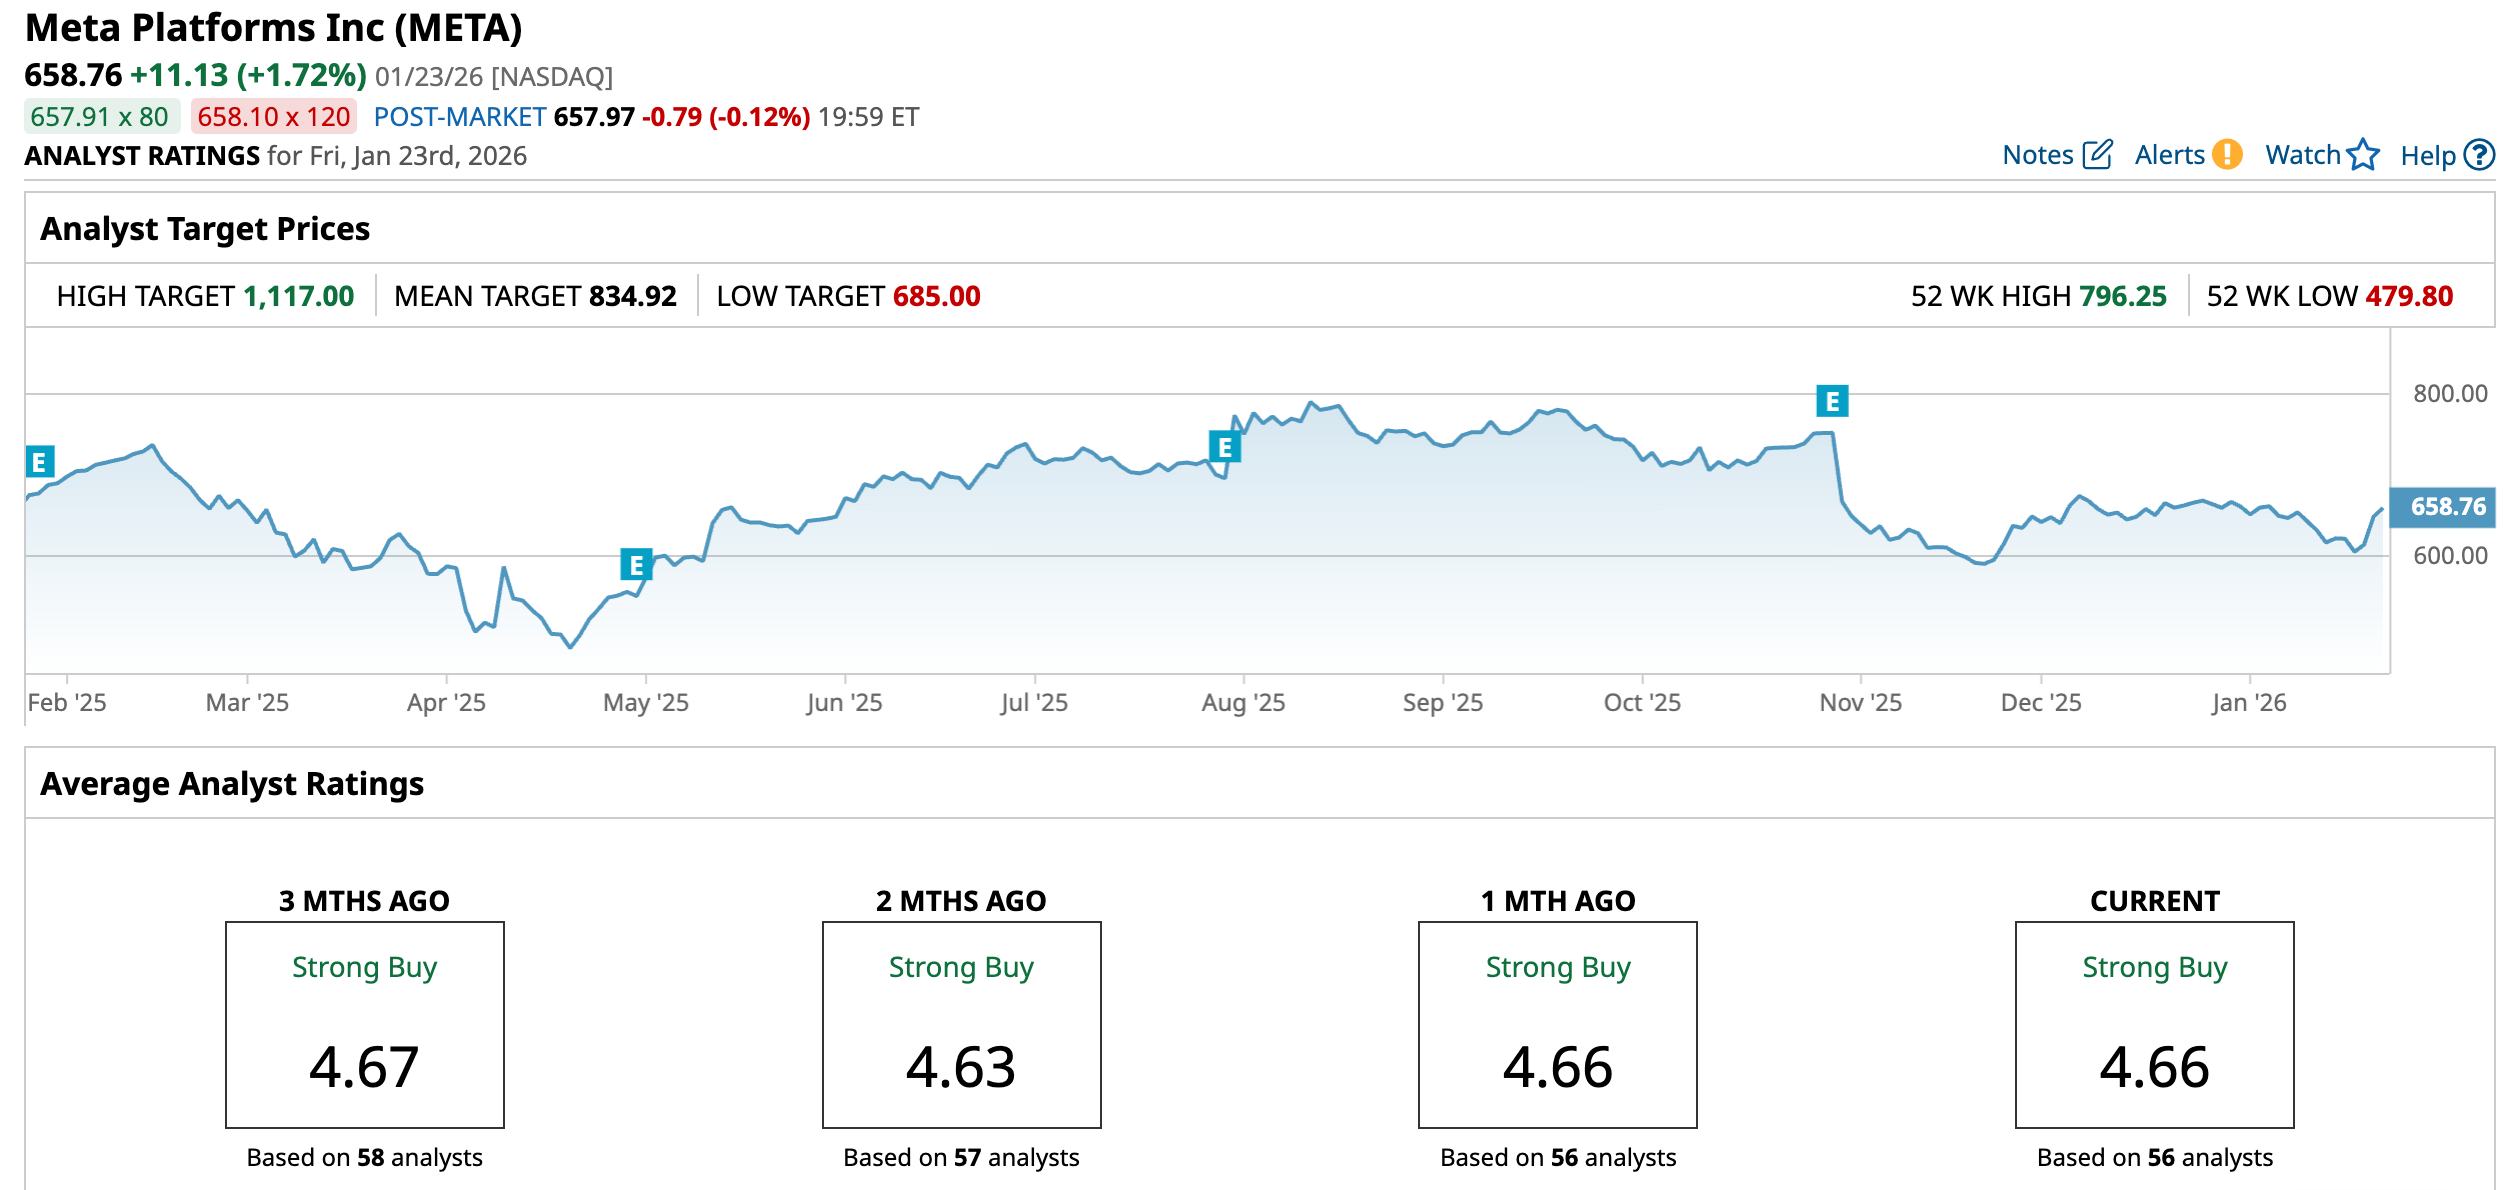
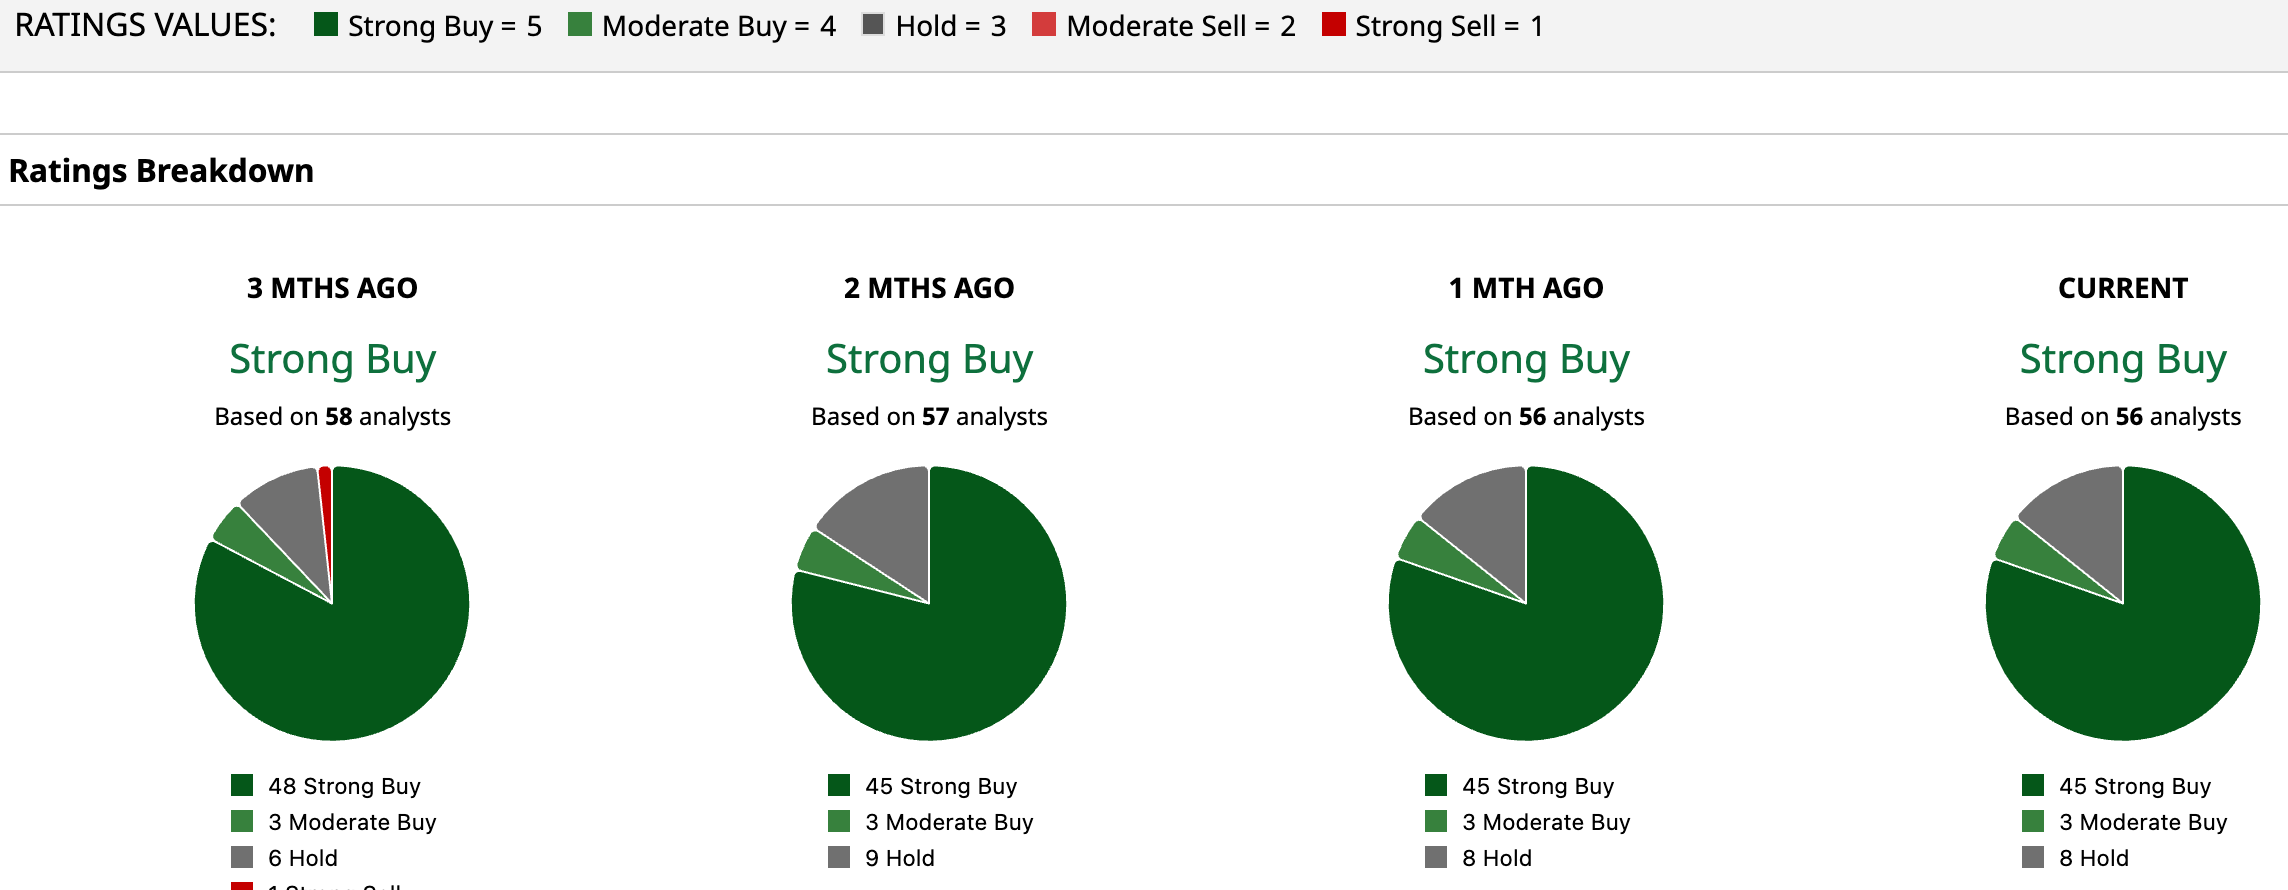
En general, Wall Street está mostrando la bandera verde para META, con un consenso de «compra fuerte» que refleja un optimismo generalizado sobre las perspectivas de crecimiento de la acción. De los 56 analistas que brindaron recomendaciones, 45 le dan una «compra fuerte» sólida, tres sugieren una «compra moderada» y ocho le dan una «mantención».
El precio objetivo promedio de los analistas de META de 834,92 dólares implica un potencial de subida del 26,74%. Mientras tanto, el alto precio objetivo de Rosenblatt Street de 1.117 dólares sugiere que las acciones aún podrían subir hasta un 69,56% desde aquí.
www.barchart.com
www.barchart.com
Pensamientos finales sobre META
Los anuncios encadenados marcan un verdadero punto de inflexión para Meta. La plataforma está perdiendo su encanto sin publicidad, pero a cambio obtiene un camino claro para convertirse en un negocio serio. Para Meta, esta medida fortalece un ecosistema publicitario ya dominante y profundiza su foso competitivo, incluso si viene con dolores de crecimiento a corto plazo debido al fuerte gasto en IA.
Para los inversores, la historia parece dividida por la mitad. Las presiones a corto plazo provenientes de los costos y el sentimiento vacilante son reales, pero el caso a largo plazo (impulsado por la escala, los datos y el control sobre su propia pila de IA) permanece intacto. Si cree en la capacidad del Meta para convertir la paciencia en ganancias, este retroceso parece más un momento de mantener o agregar que una razón para retirarse.
A la fecha de publicación, Sristi Suman Jayaswal no ocupaba (ni directa ni indirectamente) posiciones en ninguno de los valores mencionados en este artículo. Toda la información y los datos de este artículo son sólo para fines informativos. Para obtener más información, consulte la Política de divulgación de Barchart aquí.


