
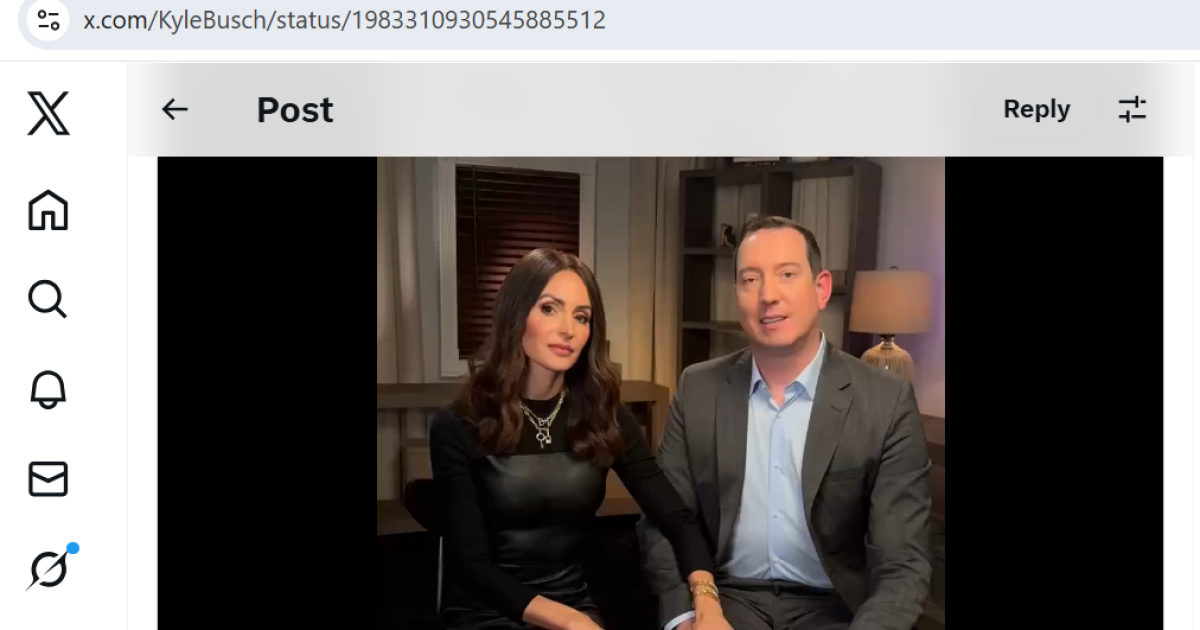
La demanda de un piloto campeón de NASCAR contra una compañía de seguros gigante les dará a los asesores financieros boletos de primera fila para un caso que pone a prueba uno de los tipos de seguros de vida más complicados.
Procesamiento de contenido
Samantha y Kyle Busch están demandando a Pacific Life y a un agente que les vendió pólizas de seguro de vida universal indexadas por negligencia, incumplimiento del deber fiduciario y otras violaciones de la ley que les costaron casi $8,6 millones en pérdidas. Se suponía que los productos de ingresos de jubilación serían «algo seguro que crecería libre de impuestos y protegería a nuestra familia mucho después de la carrera», pero en cambio «resultó ser una trampa financiera», dijo Kyle Busch en
La demanda ya ha revelado importantes conclusiones para los asesores y otros profesionales, según
«El IUL es potente, pero frágil», afirmó Hood. «Una póliza puede brindar protección de jubilación o un beneficio por fallecimiento. Casi nunca hay suficiente dinero para hacer ambas cosas, y esencialmente fueron llevados al plan por el aspecto del beneficio de jubilación, pero fue el beneficio por fallecimiento el que absorbió todo el dinero de las pólizas y las caducó en un período de siete años».
LEER MÁS:
El caso se traslada a un tribunal federal
El mes pasado, Pacific Life solicitó con éxito que el caso se trasladara del tribunal estatal al tribunal federal en Charlotte, Carolina del Norte, en una presentación que citaba el tamaño del reclamo monetario de Busch y varios factores geográficos. (Un abogado del agente de los Busche, Rodney A. Smith, de Red River, con sede en Las Vegas, no respondió a consultas telefónicas o por correo electrónico sobre las acusaciones).
La empresa «no comenta los detalles de casos individuales» para «preservar la privacidad y la confianza de nuestros clientes», dijo un portavoz de Pacific Life en un comunicado.
Pero el negocio de Pacific Life «se basa en ofrecer valiosos productos de seguros para ayudar a millones de familias y empresas a planificar su seguridad financiera futura», dice el comunicado. «Respaldamos todos nuestros productos de seguro de vida, incluido el de vida universal indexado (IUL). Una póliza de IUL brinda una valiosa protección de seguro de vida que ayuda a garantizar que las familias y otros beneficiarios reciban protección financiera en caso de la muerte inesperada o prematura de un ser querido. IUL también brinda la oportunidad de generar valor en efectivo con el tiempo, que se puede obtener para una variedad de propósitos, incluido garantizar que sus ingresos personales de jubilación complementen sus ingresos financieros de jubilación, incluido el complemento de sus ingresos laborales. Se cumplan sus necesidades de seguro y objetivos financieros previstos».
En un vídeo con 1,2 millones de visitas, como Busches
«Estamos aquí hablando sobre lo que pasó porque esto no les sucede sólo a los atletas y celebridades», dijo Samantha Busch en el video. «Esto les pasa a los maestros, a los policías, a los veteranos…»
«Viudas», añadió Kyle.
«Son viudas», continuó Samantha Busch. «Estas son personas que tienen 70 años. No tienen nada más a qué recurrir. Son personas que han trabajado duro, han construido una pequeña empresa. Están listos para jubilarse y se involucran en estas estafas y pierden absolutamente todo. Entonces, Kyle y yo vamos a usar esta plataforma para tratar de hacer todo el bien que podamos, y luego continuaremos luchando para que este mundo fuera un abrazo en el Pacífico y mostraremos que el mundo fue un gran abrazo. Estafa».
El ensayo rápidamente ganó atención tanto en el mundo del deporte como en el de los seguros, y el medio de la industria InsuranceNewsNet preguntó si el
Para los asesores y sus clientes, así como para los agentes de seguros, los fideicomisarios de seguros de vida y otros profesionales financieros, las acusaciones presentan un recordatorio de advertencia para solicitar «ilustraciones de refuerzo» a las aseguradoras que muestren el valor actual y proyectado de la póliza, dijo Hood.
“Encargaría ilustraciones mejoradas de las políticas que conocía para cada cliente”, dijo. «La mejor protección aquí es la transparencia, la documentación y la revisión continua… Si yo fuera un agente, ordenaría ilustraciones vigentes para todas mis compañías de seguros de todas las compañías con las que hice negocios para protegerme también contra las tergiversaciones de los transportistas, porque eso puede suceder fácilmente. Puede suceder muy, muy fácilmente aquí. Entonces, la conclusión es, ¿sabes qué? Es posible que no conozcamos el otro lado del transportista o el otro lado. Espero que algo de eso suceda en algún momento, pero es posible que simplemente devuelvan las armas al Buschers, ¿sabe qué diligencia debida hizo como fideicomisario para comprar estas pólizas y convertirse en propietario y beneficiario de las pólizas?
LEER MÁS:
Acusaciones de asesoramiento financiero negligente
La demanda acusa a Pacific Life y Smith de negligencia y tergiversación negligente, violaciones de un estatuto de prácticas comerciales injustas y engañosas de Carolina del Norte e incumplimiento del deber fiduciario. Los Busche perdieron más de $8,5 millones después de pagar $10,4 millones en primas y comisiones por pólizas de Pacific Discovery Xelerator y un intercambio 1035 posterior que «no fue diseñado para maximizar el valor para los asegurados, sino para maximizar las comisiones para la red de distribución de Pacific Life y su agente», afirma la demanda.
«Estas políticas no sólo estaban mal estructuradas, sino que fueron diseñadas activamente para fracasar bajo el peso de tarifas y comisiones excesivas», afirmó. «Esta póliza fue diseñada de tal manera que beneficiara a Pacific Life y su agente a expensas de los demandantes, asegurando que las pólizas se deteriorarían en valor y finalmente fracasarían una vez que se hubieran realizado los ingresos por comisiones».
Los Busche alegan que la oferta de Smith y la compañía de seguros de ingresos de jubilación libres de impuestos implicó el trabajo de un asesor financiero que brindó asesoramiento relacionado con la gestión patrimonial y la planificación patrimonial que se extendió más allá de una simple transacción de venta. Además del elevado importe de las comisiones, la demanda ataca la estructura de los productos.
«Los productos de vida universales indexados, y en particular las pólizas Pacific Discovery Xelerator (PDX y PDX2) de Pacific Life, se encuentran entre los instrumentos financieros más complejos comercializados para los consumidores», afirma la denuncia. «Estos productos combinan seguros de vida, estrategias de crédito de índices basados en derivados y estructuras de costos variables que ni siquiera los inversores experimentados pueden descifrar fácilmente. Las políticas incluyen múltiples índices propietarios, tasas de participación, multiplicadores, topes, umbrales y cláusulas adicionales como el ‘factor de desempeño mejorado’, cada uno de los cuales afecta el desempeño de maneras que no se pueden predecir sin capacitación predictiva y financiera».
Al pagar $1 millón anualmente durante media década, los Busche esperaban obtener retiros de hasta $800,000 al año cuando Kyle Busch, de 40 años, cumpliera 52 años.
«Las pólizas de vida universal indexadas de Pacific Life vendidas e implementadas a través de Smith violaron los estándares básicos de idoneidad y divulgación y no revelaron los verdaderos riesgos asociados con el crédito de tasa variable, las tarifas de la póliza, el bajo rendimiento y la posible caducidad de la póliza», afirma la demanda. «Smith y Pacific Life declararon que las pólizas estarían totalmente financiadas y serían autosostenibles después de un número limitado de pagos de primas anuales, y posteriormente generarían ingresos sustanciales y libres de impuestos para la jubilación. Estas representaciones fueron negligentes y falsas. Las ilustraciones y los materiales de ventas enfatizaron tasas de crecimiento hipotéticas y efectos multiplicadores que no podrían sostenerse ni en el mundo real, ni en las sensibles condiciones del mercado de Smith y la sensibilidad al mundo Smith de Life o Life. reducciones, gastos de póliza o cambios en artículos no garantizados».
LEER MÁS:
El resultado para asesores financieros y otros profesionales de la industria
El hecho de que los Busche sean figuras públicas, combinado con la complejidad subyacente de las políticas de IUL, significa que la industria observará cómo Pacific Life y Smith responden a las acusaciones y el caso continúa en los tribunales, dijo Hood.
«Se complica aún más por el hecho de que los Busche no sólo demandaron a la compañía de seguros y al agente, sino que lo convirtieron en una celebre», dijo Hood. «Pase lo que pase, lo que sabemos ahora, con cierta evidencia, es en sí mismo rico en lecciones sobre cómo deben comportarse las aseguradoras, así como sus agentes».


