
La política fiscal corporativa no suele impulsar las decisiones de cartera del día a día. Pero para los clientes empresariales, puede dar forma significativa a todo, desde la selección de dispositivos hasta dónde tiene más sentido el crecimiento futuro.
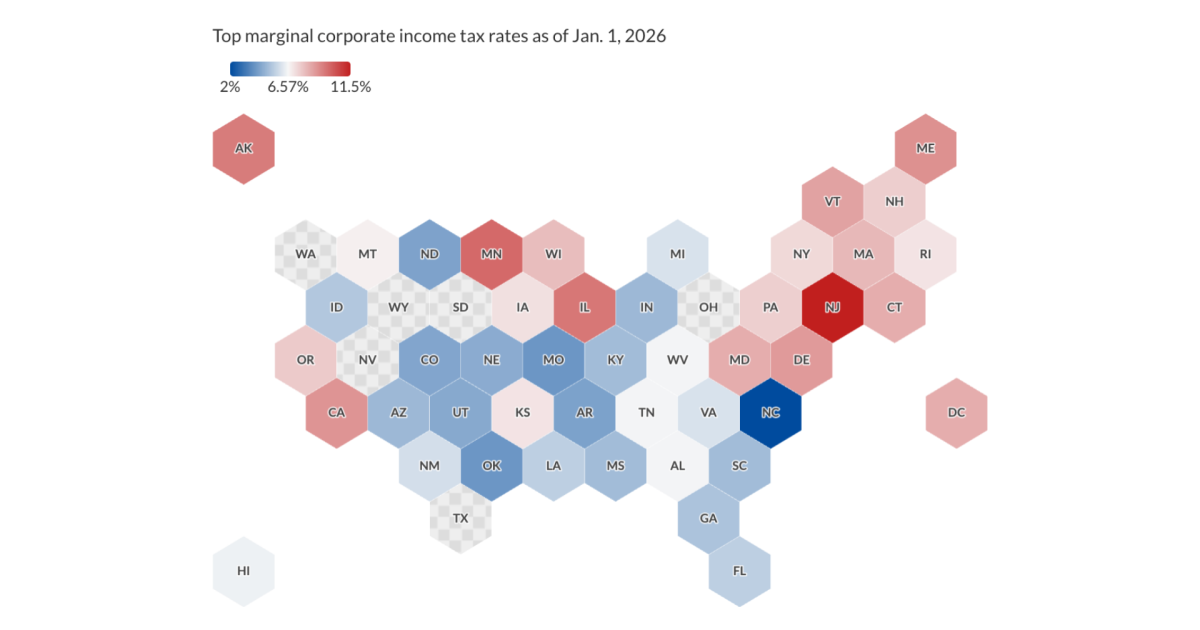
A partir de 2026, 44 estados y Washington, DC impondrán un impuesto sobre la renta empresarial, con tipos marginales máximos que oscilan entre el 2% en Carolina del Norte y el 11,5% en Nueva Jersey. Entre los estados con un impuesto sobre la renta empresarial, la tasa máxima promedio es de alrededor del 6,6%. Sin embargo, esta cifra cubre grandes diferencias en cuanto a qué tan gravados están los beneficios de las empresas y qué tan estables son estos sistemas tributarios a lo largo del tiempo.

Para los clientes que estén considerando la reubicación o la expansión, estas diferencias pueden tener implicaciones de planificación reales. Tasas más altas o estructuras tributarias más complejas pueden agregar fricción a las empresas, especialmente cuando se trata de recargos, impuestos sobre ingresos brutos o gravámenes a nivel local.
Para evitar estas consideraciones en primer lugar, la mayoría de los dueños de negocios operan como entidades de paso (corporaciones S, empresas unipersonales o asociaciones) mientras que unos pocos operan corporaciones C, que tienden a ser compañías más grandes, según Luke Neumann, director y director de patrimonio de Crestwood Advisors, con sede en Boston.
Si bien los impuestos corporativos a nivel estatal pueden tener un impacto, Neumann dijo que los fundadores y propietarios de las corporaciones C tienden a basar las decisiones de ubicación más en el acceso al talento, el entorno regulatorio y la facilidad para los negocios en general. Muchos también dan prioridad a la exención calificada de ganancias de capital para pequeñas empresas (QSBS), que está disponible únicamente para las C-corps.
«Están menos preocupados por la doble imposición (es decir, impuestos a nivel de entidad y luego a nivel personal), ya que es probable que la C-corp genere pérdidas durante los primeros (o muchos) años mientras el negocio crece», dijo Neumann en un correo electrónico.
Pero el impuesto de sociedades no es la única consideración. En cambio, algunos estados imponen impuestos sobre los ingresos brutos (cargados sobre las ventas totales o los ingresos sin deducciones por gastos como el costo de los bienes vendidos, la mano de obra u otros costos operativos) que los economistas generalmente consideran particularmente dañinos.
Nevada, Ohio, Texas y Washington dependen de impuestos sobre los ingresos brutos en lugar de los impuestos corporativos tradicionales. Delaware, Oregón y Tennessee imponen impuestos sobre los ingresos brutos junto con los impuestos corporativos, mientras que ciertas localidades de Pensilvania, Virginia y Virginia Occidental imponen impuestos sobre los ingresos brutos locales, aunque los propios estados no lo hacen.
Varios estados han realizado cambios significativos este año. Nebraska, Carolina del Norte y Pensilvania redujeron las tasas impositivas corporativas, continuando una tendencia de largo plazo hacia una compresión gradual de las tasas. Mientras tanto, un pequeño grupo de estados con altos impuestos siguen siendo valores atípicos, con tasas marginales máximas cercanas o superiores al 9%, a menudo combinadas con sobreimpuestos que afectan principalmente a las empresas grandes y rentables.

Para los clientes que inician un nuevo negocio o reubican o expanden uno existente, los siguientes estados representan algunos de los entornos impositivos corporativos más (y menos) favorables en 2026.


